Automatically translated by AI, read original
Pourquoi la Chine prévoit-elle une forte demande de poids lourds électriques en 2025 ?
08 avril 2026
 Si les politiques publiques ont contribué à créer les conditions propices à l'électrification, ce sont les facteurs économiques qui ont accéléré l'adoption des poids lourds électriques en Chine. (Photo : Sany)
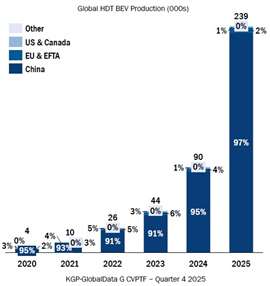
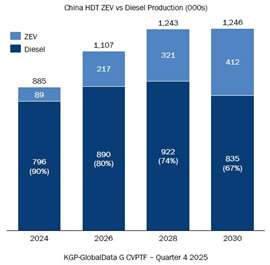
En 2025, la Chine n'a pas seulement mené le marché mondial des poids lourds électriques à batterie (PLEB), elle l'a dominé. La demande mondiale de PLEB a plus que doublé sur un an pour atteindre environ 239 000 unités, la Chine représentant plus de 95 % des volumes mondiaux. Cette dynamique s'est encore accélérée au dernier trimestre, les camions électriques représentant respectivement 20 %, 24 % et 28 % de la production totale de poids lourds en Chine au cours des trois derniers mois.
L'économie à l'origine d'une adoption rapide
Les politiques mises en œuvre ont contribué à créer les conditions propices à l'électrification, mais ce sont les facteurs économiques qui ont accéléré son adoption en 2025.
Contrairement à l'Europe, où le durcissement des réglementations sur les émissions de CO₂ et la mise en place de zones de fret à zéro émission favorisent une adoption dictée par la conformité, l'essor des poids lourds électriques en Chine est principalement dû à des facteurs économiques. Le coût des batteries a continué de baisser tout au long de l'année 2025, tandis que l'amélioration de la densité énergétique a permis d'accroître l'autonomie sans augmenter proportionnellement la taille des batteries.
La taille de CATL a joué un rôle central. L'entreprise détient plus de 70 % du marché des batteries pour véhicules utilitaires lourds électriques en Chine. Conjuguée à la chaîne d'approvisionnement intégrée verticalement de la Chine, cette position a contribué à réduire la volatilité des coûts des intrants et à faire baisser les prix des véhicules.
Le programme de reprise de 2025 a également eu un impact significatif. Des subventions plus importantes ont été offertes pour remplacer les camions plus anciens de catégorie III et IV par des véhicules à énergies nouvelles conformes, avec une subvention maximale de 140 000 yens par véhicule. Cette mesure incitative a permis d'anticiper une demande qui aurait autrement été étalée sur plusieurs années, accélérant ainsi le renouvellement du parc automobile.
Les camions à énergies nouvelles immatriculés bénéficient également de réductions ou d'exemptions de frais de péage sur les autoroutes nationales et les réseaux de péage provinciaux, ce qui améliore encore leur rentabilité.
Par conséquent, dans des conditions d'utilisation appropriées, le coût total de possession des poids lourds est désormais estimé entre 20 % et 30 % inférieur à celui des véhicules diesel comparables. Conjuguée à une tarification de l'électricité plus stable par rapport à la dépendance du diesel aux marchés pétroliers mondiaux, la solution pour les véhicules électriques à batterie (VEB) est passée du statut d'alternatives dictées par les politiques publiques à celui d'investissement commercialement rationnel.
Fondations structurelles supportant l'électrification
Si les facteurs économiques ont finalement déclenché la forte hausse de la demande, le contexte politique et industriel plus large de la Chine a contribué à permettre cette transition.
Dans le cadre de sa stratégie « Dual Carbon Agenda », le pays vise à plafonner ses émissions de carbone avant 2030 et à atteindre la neutralité carbone d'ici 2060. Pour le transport lourd, cela implique inévitablement une transition progressive hors du diesel conventionnel.
Les gouvernements provinciaux et municipaux ont traduit ces objectifs nationaux en mesures concrètes. Les ports sont de plus en plus tenus d'adopter des véhicules à énergies nouvelles, des équipements de manutention de marchandises électriques et des infrastructures de recharge dans le cadre des critères de certification environnementale. Les parcs logistiques pilotes et les zones industrielles doivent garantir que leurs déplacements internes sont effectués à l'électricité ou à l'hydrogène pour être admissibles au soutien gouvernemental, les exploitants qui adoptent des camions électriques à batterie étant souvent prioritaires pour le financement des infrastructures.
Plusieurs grandes villes ont également instauré des zones de fret urbaines limitant la circulation des camions diesel. À Pékin, par exemple, de vastes zones fonctionnent désormais comme des zones de fret zéro émission où seuls les camions électriques ou à hydrogène sont autorisés en journée.
Au niveau national, la campagne pour les véhicules à très faibles émissions (ULE) destinés aux industries lourdes a pris un nouvel élan. Cette politique exige que jusqu'à 80 % du transport de marchandises dans les secteurs réglementés soit effectué par des modes propres tels que le rail ou la voie navigable. Lorsque le transport routier de marchandises demeure nécessaire, il devrait être remplacé par des véhicules à faibles émissions, et de plus en plus par des poids lourds zéro émission.
Il est important de noter que cette transition est également soutenue par l'évolution du système électrique chinois. Le pays est aujourd'hui un chef de file mondial en matière de déploiement des énergies renouvelables, avec une capacité éolienne et solaire en hausse de 22 % en 2025, atteignant un niveau record. Ce développement rapide renforce l'approvisionnement en électricité dans les principales régions industrielles, réduit les coûts de gros de l'électricité dans de nombreuses zones et améliore la sécurité énergétique, autant de facteurs qui favorisent directement l'électrification à grande échelle des zones de transition énergétique.
Comparativement au diesel, le prix de l'électricité en Chine est moins sensible à la volatilité des matières premières mondiales, car il est principalement déterminé par la production nationale et les tarifs réglementés, plutôt que par les marchés pétroliers internationaux. Pour les gestionnaires de flottes, cela se traduit par une plus grande stabilité des coûts à long terme et une réduction de leur exposition aux fluctuations du prix du pétrole.
L'électrification du fret s'inscrit donc non seulement dans les objectifs climatiques, mais aussi dans la stratégie industrielle plus large de la Chine, renforçant les chaînes d'approvisionnement nationales en énergie propre tout en réduisant la dépendance aux carburants importés.
La croissance peut-elle se poursuivre ?
La question essentielle est maintenant de savoir si ce rythme de croissance peut être maintenu.
Bien que le programme de reprise ait été prolongé jusqu'en 2026, son impact devrait rester modéré. Le nombre de camions de catégorie III et IV éligibles au remplacement diminue, ce qui limite l'ampleur de la demande supplémentaire induite par les mesures de relance.
 Si les applications urbaines continuent d'offrir des perspectives de croissance aux fournisseurs chinois, le transport longue distance représente environ 70 % du marché en Europe et environ 65 % en Amérique du Nord. (Photo : Becky Schultz)
L'adoption des véhicules électriques à batterie (VEB) se concentre également dans certaines régions et pour certaines applications. La pénétration des VEB est la plus forte sur les trajets courts et dans les provinces abritant de grands centres urbains qui s'efforcent d'améliorer la qualité de l'air. Shanghai représentait à elle seule plus de 15 % du volume de poids lourds VEB en 2025, avec plus de 34 000 unités. Le Guangdong suivait avec plus de 12 %, tandis que le Shanxi représentait près de 8 %.
À mesure que la distribution sur de courtes distances, la collecte des déchets et d'autres applications urbaines s'électrifient de plus en plus, la croissance devrait se stabiliser dans ces segments.
La structure du marché chinois des poids lourds s'est également révélée particulièrement favorable à l'adoption des véhicules électriques. Selon les estimations, seulement 10 % environ de l'activité des poids lourds concerne les trajets longue distance de plus de 500 km, tandis qu'environ 55 % est urbaine, couvrant des distances de 0 à 200 km. À titre de comparaison, les opérations longue distance représentent environ 70 % du marché en Europe et environ 65 % en Amérique du Nord.
Cette distinction a été essentielle à la progression rapide de la Chine. Les trajets courts et prévisibles, avec recharge à la base, conviennent parfaitement aux camions électriques. Cependant, les applications longue distance restent plus complexes. Atteindre une autonomie supérieure à 500 km exige des batteries de très grande capacité, ce qui augmente le coût du véhicule et réduit sa charge utile. Ces contraintes techniques et économiques risquent de limiter la pénétration des véhicules électriques dans certains segments.
Voies alternatives de décarbonation
Il est peu probable que les camions électriques à batterie constituent la seule voie de décarbonation du parc de poids lourds chinois.
L'hydrogène continue de susciter un vif intérêt, notamment en tant que solution potentielle à long terme pour les applications à haute densité énergétique. Le développement de la production nationale d'hydrogène vert pourrait renforcer la sécurité énergétique et réduire la dépendance aux importations de pétrole et de gaz. Un programme de démonstration de piles à combustible d'une durée de cinq ans a débuté en août 2021 et se poursuivra jusqu'en août 2026, favorisant ainsi un déploiement rapide.
Les véhicules électriques à pile à combustible ont représenté 0,9 % de la production totale de poids lourds au dernier trimestre 2025, contre 0,1 % au premier trimestre 2025. Bien que cela témoigne d'une progression graduelle, une forte croissance du marché est peu probable avant 2030 en raison des défis persistants liés à la production, au stockage, aux infrastructures de ravitaillement et au coût de l'hydrogène. Un nouveau programme pilote national sur l'hydrogène, couvrant l'ensemble de la chaîne de valeur et déployé dans 11 zones clés, devrait être opérationnel d'ici 2028.
Les camions au gaz naturel restent un élément important du parc automobile, représentant plus de 16 % de la production totale de poids lourds en 2025. Les volumes ont fortement rebondi à partir d'août, soutenus par des politiques de reprise dans les principales provinces et le lancement de nouveaux moteurs offrant une puissance et une cylindrée accrues. Les prix relativement bas du GNL et du gaz naturel sur le marché intérieur, influencés par le faible coût du gazoduc russe, ont amélioré le coût total de possession des camions fonctionnant au gaz. Cependant, le marché du gaz naturel se heurte à des limites structurelles dans les régions où les infrastructures sont déjà matures et le taux de pénétration élevé.
Le méthanol a également été présenté comme une alternative pouvant être produite localement et permettant de réduire la dépendance au pétrole étranger. Plusieurs constructeurs ont commencé à développer des moteurs lourds fonctionnant au méthanol, grâce à l'importante capacité de production nationale de méthanol de la Chine et aux chaînes d'approvisionnement industrielles existantes.
Les motorisations hybrides suscitent un regain d'intérêt, notamment dans les applications où l'électrification complète demeure complexe. Pour certains exploitants, elles constituent une solution de transition pratique, permettant de réduire la consommation de carburant et les émissions tout en préservant la flexibilité opérationnelle.
Conclusion
Malgré la croissance exceptionnelle observée en 2025, un léger repli de la demande de véhicules électriques lourds est prévu en 2026, à mesure que les effets des mesures de relance s'estompent et que les premiers utilisateurs arrivent à maturité.
À moyen et long terme, la Chine devrait privilégier une stratégie multi-carburants pour atteindre ses objectifs de réduction des émissions de carbone, avec une prédominance des technologies électriques à batterie, mais aussi des technologies à hydrogène, à gaz naturel, à méthanol et hybrides jouant un rôle complémentaire.
Les carburants alternatifs devraient jouer un rôle particulièrement important dans la distribution longue distance, où les exigences plus élevées en matière de densité énergétique, les besoins en autonomie étendue et les contraintes de charge utile peuvent limiter l'adéquation des camions électriques à batterie.
La forte augmentation du nombre de poids lourds électriques en Chine prévue pour 2025 ne se limite donc pas à un soutien politique à court terme. Elle reflète la convergence d'une politique climatique ambitieuse, d'infrastructures énergétiques et de batteries nationales performantes et d'un coût total de possession en baisse ; autant de conditions qui ont permis une électrification rapide dans les segments où elle est à la fois pertinente sur le plan opérationnel et économique.
Luca De Nunzio est analyste de données chez KGP Powertrain Intelligence . Toutes les analyses et prévisions mentionnées dans cet article sont basées sur les prévisions de KGP concernant les groupes motopropulseurs pour véhicules utilitaires, qui fournissent des perspectives détaillées sur la production de véhicules utilitaires, la composition des groupes motopropulseurs et l'adoption des technologies sur les principaux marchés mondiaux.
GUIDE D'APPROVISIONNEMENT EN ÉNERGIE
Le guide de référence et d'achat de confiance depuis 83 ans
Véritable « moteur de recherche de bureau », il guide près de 10 000 utilisateurs dans plus de 90 pays et constitue la principale référence pour les spécifications et les détails de tous les composants entrant dans la composition des systèmes de moteurs.
Visitez maintenant
RESTEZ CONNECTÉS

Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE