Traducido automáticamente por IA, leer el original
Por qué en maquinaria de construcción, lo más grande no siempre es mejor.
01 mayo 2026
 Imagen: thanarak vía AdobeStock
En los sectores maduros, se espera que la escala genere mejores márgenes, un crecimiento más rápido y una mayor estabilidad. Sin embargo, como sugiere un análisis reciente del consultor de abcg, Alan Berger, en lo que respecta a la maquinaria de construcción, estas suposiciones no se cumplen, lo que genera dudas sobre si realmente se avecina una importante ola de consolidación.
En teoría, el sector de la maquinaria de construcción debería estar consolidándose. Se trata de una industria madura pero en crecimiento, moldeada por las presiones comerciales y tecnológicas que suelen premiar la escala y reducir gradualmente el número de competidores. Sin embargo, la realidad es más compleja. A pesar de las grandes operaciones, el reposicionamiento estratégico y la evolución de los productos de los últimos 15 años, la industria sigue fragmentada, casi tres veces más que la maquinaria agrícola.
Plus ça change
No han faltado cambios visibles: los fabricantes chinos han alcanzado los primeros puestos de la Tabla Amarilla de KHL, los sistemas de propulsión alternativos han avanzado y los productos conectados se han convertido en una expectativa básica. Sin embargo, bajo este dinamismo, la estructura subyacente se ha mantenido inusualmente estable. La cuota de mercado combinada de los 10 principales fabricantes se ha mantenido ligeramente por encima del 60 % durante más de una década. Es este contraste entre el dinamismo visible y la resiliencia estructural lo que otorga una nueva relevancia a las recientes preguntas sobre la posible venta por separado de Wacker Neuson y Genie. ¿Es esto una señal de que la industria está entrando en una nueva fase de consolidación, o simplemente una repetición de una vieja historia?
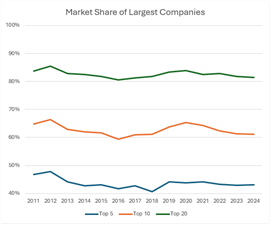 Fuente: abcg
Para ir más allá de la especulación, abcg inició un estudio diseñado para distinguir las tendencias a largo plazo de las conversaciones a corto plazo. Combinamos la información financiera pública con los datos de Yellow Table y Off-Highway Research (OHR) de KHL y analizamos los resultados con el criterio del equipo sénior de expertos del sector de abcg™. El objetivo no era predecir la próxima operación, sino responder a una pregunta más estratégica: ¿Qué factores, si los hay, podrían hacer inevitable la consolidación?
La promesa de la escala
La consolidación en este sector adopta dos formas: las empresas compran a otras (por ejemplo, John Deere compra Wirtgen) o abandonan el mercado (por ejemplo, Volvo cierra Rokbak). Sin embargo, las fusiones y adquisiciones no constituyen una estrategia en sí mismas. Representan un compromiso importante que conlleva riesgos de integración, distracciones y un retorno de la inversión a largo plazo. Independientemente de la justificación estratégica declarada, las operaciones suelen estar diseñadas en torno a resultados específicos de creación de valor. Estos incluyen una mayor rentabilidad estructural, un crecimiento más rápido y/o una menor volatilidad a lo largo del ciclo económico. Analizamos estas «promesas de escala» utilizando los datos disponibles.
Comencemos con la rentabilidad, la justificación más común para la consolidación en sectores intensivos en capital. La idea es simple: mayor poder adquisitivo, mayor influencia en el canal y economías de escala deberían traducirse en márgenes más altos. Todo suena bien en teoría, pero cuando creamos una base de datos de 10 años de márgenes operativos para fabricantes de equipos originales (OEM) con ingresos anuales superiores a 1.000 millones de dólares y eliminamos los efectos del crecimiento industrial a largo plazo y el ciclo económico, no encontramos ninguna relación entre el tamaño de la empresa y el margen operativo. Existen márgenes altos en diversas escalas, pero también márgenes bajos.
Si bien la escala no siempre se traduce en mayores márgenes, quizás sí genera impulso. Las empresas más grandes suelen tener redes de distribución más amplias y balances más sólidos (ventajas que deberían traducirse en un crecimiento más rápido). Sin embargo, al utilizar medidas ajustadas al ciclo económico tanto para el volumen de unidades como para los ingresos, nuevamente no encontramos una relación estadística significativa entre el tamaño y la tasa de crecimiento. También pusimos a prueba el argumento de que cuanto mayor es el fabricante de equipos originales (OEM), menos expuesto está a las fluctuaciones del ciclo (gracias a una mayor base instalada y, por lo tanto, a mayores ingresos por posventa). En este caso, el tamaño tampoco predijo márgenes más estables.
¿Qué es lo que realmente impulsa el rendimiento?
La relación que sí destacó es que un crecimiento más rápido suele ir acompañado de mayor volatilidad. Dicho de otro modo, el crecimiento suele ser una elección, y las elecciones implican concesiones. A menudo, es el dinamismo de la alta dirección lo que impulsa el crecimiento, la rentabilidad y la estabilidad, más que el tamaño de la empresa. Esto es alentador, porque sugiere que más fabricantes de equipos originales (OEM) pueden crear valor mediante una ejecución precisa y decisiones de cartera acertadas, y no solo a través del camino más arriesgado de las grandes fusiones y adquisiciones.
Por supuesto, seguirá habiendo actividad de fusiones y adquisiciones. Los fabricantes de equipos originales (OEM) buscan adquisiciones para cubrir brechas en sus productos o añadir capacidades por razones estratégicas claras, y los propietarios familiares seguirán desinvirtiendo cuando cambien la sucesión, las necesidades de capital o la tolerancia al riesgo. Y a veces, simplemente porque se presenta una oportunidad imperdible. Pero lo que nuestro análisis no respalda es la idea de una rápida transición hacia una industria concentrada simplemente porque "la escala es clave". Para los líderes, esto centra la agenda. La pregunta decisiva no es tanto "¿a quién deberíamos comprar?", sino más bien "¿qué nos haría rendir mejor independientemente del tamaño?". En un sector cuya composición se ha mantenido prácticamente estática, obtener una ventaja duradera proviene —de forma bastante aburrida, al parecer— de hacer bien lo básico: algo tan mundano como una estrategia disciplinada y una ejecución operativa impecable. Por lo tanto, es probable que el sector de la maquinaria de construcción siga fragmentado durante los próximos años, incluso mientras sigan apareciendo titulares como "¡La empresa A compra la empresa B!".
Alan Berger es socio director de la consultora especializada en vehículos todoterreno abcg.
GUÍA DE FUENTE DE ENERGÍA
La referencia confiable y guía del comprador durante 83 años
El “motor de búsqueda de escritorio” original, que guía a casi 10.000 usuarios en más de 90 países, es la referencia principal para especificaciones y detalles sobre todos los componentes que intervienen en los sistemas de motor.
Visitar ahora
MANTÉNGASE CONECTADO

Reciba la información que necesita cuando la necesita a través de nuestras revistas, boletines y resúmenes diarios líderes en el mundo.
CONECTE CON EL EQUIPO