Automatically translated by AI, read original
Production d'électricité : le moteur diesel au cœur de la transition énergétique
19 janvier 2026
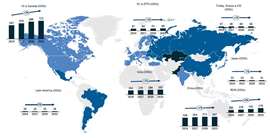 Perspectives de la demande mondiale combinée de groupes électrogènes diesel et gaz naturel. (Source : Knibb, Gormezano and Partners)
Partout dans le monde, la course à la construction d'un système énergétique plus propre s'accélère. Les gouvernements soutiennent des mégaprojets d'énergies renouvelables, les grands fournisseurs d'énergie développent leurs infrastructures de réseau et des centres de données hyperscale se développent à une échelle que peu imaginaient il y a cinq ans.
Or, à mesure que ces systèmes se développent, les pressions qu'ils subissent augmentent également. La capacité des réseaux électriques se tend dans de nombreuses régions, l'établissement de nouvelles connexions prend plus de temps et la demande en calculs d'intelligence artificielle croît plus vite que les réseaux ne peuvent s'adapter.
Dans ce contexte, le groupe électrogène diesel joue un rôle souvent méconnu mais essentiel. Il ne s'agit pas d'une technologie de transition, et il ne détermine ni le rythme ni la direction de la décarbonation. Cependant, il constitue le filet de sécurité qui assure le fonctionnement des systèmes critiques lorsque le réseau électrique est indisponible, instable ou subit des retards – une situation de plus en plus fréquente, comme l'ont démontré les récentes pannes à Heathrow et dans toute la péninsule Ibérique. Les hôpitaux, les réseaux de télécommunications, les installations industrielles et les grands centres de données continueront de dépendre des groupes électrogènes diesel comme source d'alimentation de secours, car aucune autre solution n'offre une fiabilité et une indépendance équivalentes vis-à-vis des infrastructures externes.
Cette fonction de soutien gagnera en importance à mesure que la demande mondiale augmentera. Le marché combiné des groupes électrogènes diesel et gaz naturel devrait atteindre environ 1,4 million d'unités en 2025, puis environ 1,59 million d'ici 2030, la plus forte concentration de valeur étant observée dans les moteurs de grande taille et de haute spécification conçus pour les applications critiques.
Pour comprendre l'interaction de ces pressions, KGP Auto, en étroite collaboration avec Power Gen Statistics, a élaboré les prévisions mondiales concernant les groupes électrogènes. Cet ensemble de données suit l'assemblage des groupes électrogènes par pays, catégorie de puissance, conformité aux normes d'émissions, constructeur et modèle de moteur, et analyse l'évolution attendue des spécifications des produits à mesure que le secteur s'oriente vers des configurations plus réglementées et à plus forte valeur ajoutée.
Un marché caché à la vue de tous
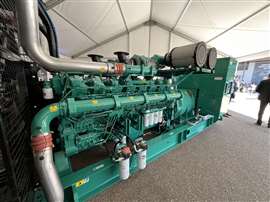 La demande de groupes électrogènes de plus de 1,6 MW est en forte hausse, notamment en Amérique du Nord. (Photo : Équipe KHL)
Pour le profane, le groupe électrogène diesel passe inaperçu. Pourtant, son importance ne cesse de croître. Les réseaux électriques sont mis à rude épreuve sur la quasi-totalité des grands marchés, des métropoles européennes congestionnées aux pôles de centres de données américains en pleine expansion. En Chine, qui abrite le plus vaste réseau électrique mondial, la croissance de la demande numérique dépasse la capacité du réseau, ce qui incite à investir à la fois dans les énergies renouvelables et dans les systèmes de secours et de transition.
Cette pression est accentuée par l'essor fulgurant des centres de données hyperscale. On compte environ 12 000 centres de données importants dans le monde, et bien que les sites hyperscale représentent moins de 10 % de ce total, ils absorbent la majeure partie de la capacité mondiale des serveurs et environ 60 à 70 % de la demande en électricité des centres de données. Leur croissance est extraordinaire.
- Les besoins énergétiques des centres de données s'élèveront à 7 GW en 2025.
- La construction de nouvelles centrales d'une capacité de 10 GW débutera en 2025.
- 500 installations hyperscale sont actuellement en phase de planification ou de construction.
Cette vague d'investissements a profondément modifié la demande de groupes électrogènes de forte puissance. La demande pour les groupes électrogènes de plus de 1,6 MW est en forte hausse. Rien qu'en Amérique du Nord, la production de grands groupes électrogènes passera de 5 925 unités en 2025 à plus de 10 000 d'ici 2030. Si les centres de données sont les nouvelles aciéries de l'ère numérique, les groupes électrogènes diesel sont les hauts fourneaux qui les maintiennent en activité lorsque le réseau électrique est fragilisé.
Ces dynamiques préparent le terrain pour la diversification des carburants et des technologies qui se dessine dans le secteur des groupes électrogènes.
Diesel contre essence : l'histoire de deux carburants
Malgré l'intérêt croissant pour le prix abordable et les avantages carbone du gaz naturel, notamment en Amérique du Nord et en Chine, le diesel demeure la technologie dominante. La logique est simple : le diesel offre un démarrage fiable, une montée en charge rapide et une indépendance totale vis-à-vis des infrastructures externes.
Pour les infrastructures critiques – hôpitaux, réseaux de télécommunications et surtout centres de données – cette indépendance est indispensable. Dans les régions où le gaz naturel est bon marché et largement disponible, de grands groupes électrogènes à gaz fournissent l'énergie principale aux sites industriels et aux exploitations pétrolières et gazières, et occasionnellement aux centres de données en attente de raccordement au réseau. Ces applications sont toutefois temporaires et ne remplacent pas le besoin d'une importante capacité de secours diesel pour ces mêmes installations.
 Les groupes électrogènes diesel resteront la principale source d'énergie de secours bien au-delà de la prochaine décennie. (Photo : Équipe KHL)
À l'échelle mondiale, plus de 65 % du marché concerne les puissances inférieures à 56 kW, destinées aux marchés résidentiels, locatifs et aux petits commerces, tandis que la catégorie des puissances supérieures à 560 kW – représentant moins de 5 % du volume – représente la moitié de la valeur totale du marché.
Face à la hausse des besoins énergétiques et au durcissement de la réglementation, la valeur ajoutée sur le marché des groupes électrogènes se déplace vers des produits aux spécifications plus élevées. Le post-traitement avancé, la gestion thermique optimisée, la circulation d'air et le refroidissement améliorés, les systèmes de turbocompression plus performants, les commandes électroniques, les fonctions de maintenance préventive et la télématique joueront un rôle de plus en plus important au cours des cinq à quinze prochaines années. Cette accélération du développement technique créera de la valeur à tous les niveaux de la chaîne d'approvisionnement.
L'hybridation et les carburants à faible teneur en carbone resteront marginaux à court terme. Le HVO gagne du terrain là où l'approvisionnement est fiable, et les systèmes de stockage d'énergie par batterie (BESS) présentent des avantages opérationnels dans certains cas lorsqu'ils sont associés au diesel. Ni l'un ni l'autre ne remplace le rôle fondamental du groupe électrogène diesel pour garantir l'alimentation électrique en cas de panne de réseau, mais tous deux contribueront aux efforts de décarbonation à plus grande échelle, notamment dans le BTP et l'agriculture.
Un patchwork de règles, un champ de mines de responsabilités
Si le secteur commercial du marché est en plein essor, le paysage législatif est beaucoup plus turbulent.
Les groupes électrogènes mobiles sont confrontés à un durcissement global des réglementations. La norme européenne Stage VI, attendue début des années 2030, imposera des limites plus strictes aux émissions de NOx, de particules fines (PM) et de N₂O, tandis qu'aux États-Unis, la norme Tier 5 du CARB pourrait entrer en vigueur dès 2028, bien que l'adoption de mesures fédérales reste incertaine. En Inde, le passage à la norme Bharat Stage V pour le secteur de la construction, initialement prévu en 2025, et à l'agriculture, désormais reporté à environ 2028, engendre d'importantes perturbations, rappelant les bouleversements provoqués par l'adoption de la norme Stage IV en Chine.
 Les groupes électrogènes mobiles font face à un durcissement de la réglementation mondiale. (Photo : Équipe KHL)
Mais le véritable enjeu réside dans la réglementation des groupes électrogènes fixes. Contrairement aux groupes électrogènes mobiles, pour lesquels la législation nationale impose la responsabilité de la conformité au constructeur du moteur, les exigences relatives aux groupes électrogènes fixes sont souvent soumises à des normes locales strictes de qualité de l'air et à une certification environnementale, ce qui transfère la responsabilité au site et non au fabricant. Par exemple, un groupe électrogène installé il y a 10 ans à Francfort ou à Singapour n'aurait nécessité que peu de mesures de post-traitement ou de formalités administratives locales. Aujourd'hui, il exigerait probablement un système SCR et un filtre à particules diesel (FAP) équivalents à la norme Stage V, une analyse de la hauteur de la cheminée, des mesures de réduction du bruit, des limitations de temps de fonctionnement et une surveillance continue.
Cette fragmentation engendre un gaspillage de valeur. Un moteur sophistiqué, conçu pour un fonctionnement propre et à faibles émissions de NOx, peut se retrouver non conforme en raison d'une mauvaise intégration ou d'un manque d'ingénierie adaptée au site – des problèmes qui ne relèvent pas du constructeur d'origine, mais des assembleurs, des installateurs, des entreprises d'ingénierie, d'approvisionnement et de construction (EPC) et, en fin de compte, de l'exploitant.
Cela soulève une question cruciale : d’autres pays adopteront-ils le modèle indien, où les groupes électrogènes mobiles et fixes sont soumis à un régime d’émissions unique ? Une telle harmonisation simplifierait la mise en conformité, réduirait les importations parallèles et permettrait une circulation plus équitable de la valeur tout au long de la chaîne d’approvisionnement, au lieu d’être entravée par la bureaucratie.
Les fondements d'un avenir neutre en carbone
L'ironie de la transition énergétique réside dans le fait que les technologies qui la faciliteront le plus – les énergies renouvelables à grande échelle, l'infrastructure d'IA et l'industrie numérisée – sont aussi les plus vulnérables à l'instabilité du réseau électrique. Chaque nouvelle centrale solaire, chaque centre de données, chaque station de recharge rapide ou chaque usine à hydrogène complexifie un réseau déjà sous tension.
Dans ce contexte, le marché mondial des groupes électrogènes ne faiblit pas. Son importance technique et commerciale ne cesse de croître.
D’ici 2030, nous prévoyons qu’environ 22 % seulement de la production mondiale de groupes électrogènes installés ne sera pas réglementée – contre environ 75 % en 2020 – à mesure que l’UE et l’AELE, l’Amérique du Nord, la Chine, l’Inde, le Chili, la Turquie et d’autres pays rehaussent leurs normes.
Pourtant, les fondamentaux restent inchangés. Les groupes électrogènes diesel continueront de fournir une énergie de secours essentielle bien au-delà de la prochaine décennie. Les carburants alternatifs se développeront. Les systèmes de batteries gagneront en maturité. L'hydrogène pourrait trouver sa place. Mais la résilience mondiale reposera toujours sur les moteurs.
Dans un monde où la production d'électricité propre atteint des niveaux sans précédent, le groupe électrogène n'est pas la vedette. Il constitue le filet de sécurité qui le sous-tend, la technologie indispensable qui rend tout le reste possible.
À propos de l'auteur : James Dorling est directeur de Non-Road, Knibb, Gormezano and Partners, un cabinet international de conseil en gestion et en technologie.
GUIDE D'APPROVISIONNEMENT EN ÉNERGIE
Le guide de référence et d'achat de confiance depuis 83 ans
Véritable « moteur de recherche de bureau », il guide près de 10 000 utilisateurs dans plus de 90 pays et constitue la principale référence pour les spécifications et les détails de tous les composants entrant dans la composition des systèmes de moteurs.
Visitez maintenant
RESTEZ CONNECTÉS

Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE