Traduzido automaticamente por IA, leia o original
Geração de energia: o motor a diesel no centro da transição energética.
19 janeiro 2026
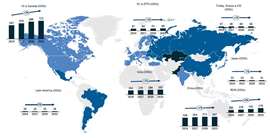 Perspectivas da demanda global combinada de grupos geradores a diesel e gás natural. (Fonte: Knibb, Gormezano and Partners)
Em todo o mundo, a corrida para construir um sistema de energia mais limpo está ganhando força. Governos estão apoiando megaprojetos de energia renovável, grandes empresas de serviços públicos estão expandindo a infraestrutura de suas redes e data centers de hiperescala estão sendo desenvolvidos em uma escala que poucos previam há cinco anos.
No entanto, à medida que esses sistemas crescem, também crescem as pressões sobre eles. A capacidade da rede elétrica está se tornando mais restrita em muitas regiões, novas conexões estão demorando mais para serem estabelecidas e a demanda por computação de IA (inteligência artificial) está crescendo mais rápido do que as redes conseguem se adaptar.
Nesse contexto, o grupo gerador a diesel desempenha um papel raramente visível, mas essencial. Não se trata de uma tecnologia de transição, nem determina o ritmo ou a direção da descarbonização. Contudo, ele fornece a rede de segurança que mantém os sistemas críticos em funcionamento quando a rede elétrica está indisponível, atrasada ou instável – uma ocorrência cada vez mais comum, como demonstram os recentes apagões em Heathrow e em toda a Península Ibérica. Hospitais, redes de telecomunicações, instalações industriais e grandes centros de dados continuarão a depender de grupos geradores a diesel para energia de reserva, pois nenhuma outra solução oferece confiabilidade equivalente ou independência da infraestrutura externa.
Essa função de suporte se tornará cada vez mais importante à medida que a demanda global continuar a aumentar. O mercado combinado de grupos geradores a diesel e gás natural deverá atingir cerca de 1,4 milhão de unidades em 2025, aumentando para aproximadamente 1,59 milhão em 2030, com a maior concentração de valor em motores grandes e de alta especificação projetados para aplicações críticas.
Para entender como essas pressões se interconectam, a KGP Auto, em estreita colaboração com a Power Gen Statistics, desenvolveu a Previsão Global de Sistemas de Propulsão para Grupos Geradores. O conjunto de dados rastreia a montagem de grupos geradores por país, faixa de potência, conformidade com as normas de emissões, fabricante do motor e modelo do motor, e mapeia como as especificações do produto devem evoluir à medida que o setor avança em direção a configurações mais regulamentadas e de maior valor agregado.
Um mercado escondido à vista de todos.
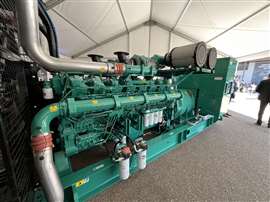 A demanda por grupos geradores acima de 1,6 MW está em alta, principalmente na América do Norte. (Foto: Equipe KHL)
Para quem está fora do setor, o grupo gerador a diesel passa despercebido. No entanto, sua importância está aumentando. As redes elétricas estão sobrecarregadas em quase todos os principais mercados, desde os congestionados centros urbanos da Europa até os corredores de data centers em rápida expansão nos Estados Unidos. Na China – lar do maior sistema elétrico do mundo – o crescimento da demanda digital está superando a capacidade da rede, impulsionando investimentos tanto em novas energias renováveis quanto, separadamente, em energia de reserva e de transição.
Essa pressão é agravada pelo rápido crescimento da computação em data centers de hiperescala. Existem cerca de 12.000 data centers significativos em todo o mundo e, embora os sites de hiperescala representem menos de 10% desse total, eles respondem pela maior parte da capacidade global de servidores e por aproximadamente 60% a 70% da demanda de eletricidade dos data centers. Seu crescimento é extraordinário:
- A demanda energética de 7 GW para data centers entrará em operação em 2025.
- 10 GW de nova capacidade serão construídos a partir de 2025.
- Atualmente, 500 instalações de hiperescala estão em fase de planejamento ou construção.
Essa onda de investimentos remodelou a demanda por grupos geradores no segmento de alta potência. A demanda por unidades acima de 1,6 MW está em franca expansão. Somente na América do Norte, a produção de grandes grupos geradores aumentará de 5.925 unidades em 2025 para mais de 10.000 em 2030. Se os data centers são as novas siderúrgicas da era digital, os grupos geradores a diesel são os altos-fornos que os mantêm funcionando quando a rede elétrica falha.
Essa dinâmica prepara o terreno para a combinação mais ampla de combustíveis e tecnologias que está se consolidando no setor de grupos geradores.
Diesel versus gasolina: uma história de dois combustíveis
Apesar do crescente interesse na acessibilidade e nos benefícios de carbono do gás natural, particularmente na América do Norte e na China, o diesel continua sendo a tecnologia dominante. A lógica é simples: o diesel oferece partida confiável, rápida aceitação da carga e completa independência da infraestrutura externa.
Para instalações críticas – hospitais, redes de telecomunicações e, especialmente, centros de dados – essa independência é inegociável. Em regiões onde o gás natural é barato e amplamente disponível, grandes geradores a gás fornecem energia primária para instalações industriais e operações de petróleo e gás, e ocasionalmente para centros de dados em desenvolvimento que aguardam conexão à rede elétrica. Essas aplicações, no entanto, são temporárias e não substituem a necessidade de uma capacidade substancial de geração de energia a diesel de reserva nessas mesmas instalações.
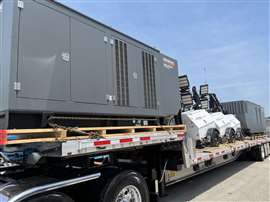 Os grupos geradores a diesel continuarão sendo a base do fornecimento de energia de emergência por muito mais de uma década. (Foto: Equipe da KHL)
Globalmente, mais de 65% do mercado é de potência inferior a 56 kW, atendendo aos mercados residencial, de aluguel e de pequenos comércios, enquanto a categoria superior a 560 kW – menos de 5% do volume – representa metade do valor total do mercado.
Com o aumento das necessidades energéticas e o endurecimento da legislação, o valor no mercado de grupos geradores está se deslocando para produtos com especificações mais elevadas. Tratamentos avançados de gases de escape, gerenciamento térmico aprimorado, fluxo de ar e refrigeração otimizados, sistemas de turbocompressão mais eficientes, controles eletrônicos, recursos de manutenção preventiva e telemática desempenharão um papel ainda mais importante nos próximos cinco a 15 anos. Essa aceleração na demanda tecnológica impulsionará o valor em todos os níveis da cadeia de suprimentos.
A hibridização e os combustíveis de baixo carbono terão um papel periférico no curto prazo. O HVO (óleo vegetal hidrogenado) está ganhando força onde o fornecimento é confiável, e os sistemas de armazenamento de energia em baterias (BESS) apresentam vantagens operacionais em certos casos quando combinados com diesel. Nenhum deles substitui o papel fundamental do grupo gerador a diesel na garantia de energia durante falhas na rede, mas ambos apoiarão esforços mais amplos de descarbonização, particularmente na construção civil e na agricultura.
Uma colcha de retalhos de regras, um campo minado de responsabilidades
Se o lado comercial do mercado está em plena expansão, o cenário legislativo é muito mais turbulento.
Os grupos geradores móveis estão caminhando para um ciclo global de maior rigor nas normas de emissões. A Fase VI da Europa, prevista para o início da década de 2030, introduzirá limites mais rígidos para NOx, PM e N₂O, enquanto os EUA poderão ter a Fase 5 do CARB já em 2028, embora o alinhamento federal permaneça incerto. A transição da Índia para a Fase V do Bharat para a construção civil em 2025 e para a agricultura, agora adiada para cerca de 2028, está causando transtornos significativos, ecoando a turbulência anteriormente desencadeada pela adoção da Fase IV pela China.
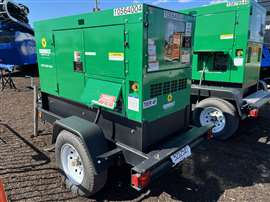 Os geradores móveis estão caminhando para um ciclo global de maior rigor na regulamentação. (Foto: Equipe KHL)
Mas o verdadeiro campo de batalha é a regulamentação de grupos geradores estacionários. Ao contrário dos grupos geradores móveis, em que a legislação nacional exige que o fabricante do motor assuma a responsabilidade pelo cumprimento das normas, os requisitos para grupos geradores estacionários estão frequentemente sujeitos a limites rigorosos de qualidade do ar locais e certificação ambiental, transferindo a responsabilidade para o local, e não para o fabricante. Por exemplo, um grupo gerador instalado há 10 anos em Frankfurt ou Singapura não exigiria grande parte do tratamento de gases de escape nem muita burocracia governamental local. Agora, provavelmente exigiria SCR e DPF equivalentes ao Estágio V, análise da altura da chaminé, redução de ruído, limites de tempo de funcionamento e monitoramento contínuo.
Essa fragmentação desperdiça valor. Um motor sofisticado, projetado para operação limpa e com baixas emissões de NOx, pode deixar de estar em conformidade devido à má integração ou à falta de engenharia específica para o local – problemas que não recaem sobre o fabricante original, mas sim sobre montadores, instaladores, empreiteiras de EPC (Engenharia, Aquisição e Construção) e, em última instância, sobre o operador.
Isso levanta uma questão instigante: será que mais países seguirão o exemplo da Índia, onde geradores móveis e estacionários compartilham um regime de emissões unificado? Tal alinhamento poderia simplificar a conformidade, reduzir as importações do mercado paralelo e permitir que o valor flua de forma mais uniforme ao longo da cadeia de suprimentos, em vez de ficar preso à burocracia.
A espinha dorsal de um futuro com emissões líquidas zero.
A ironia da transição energética reside no fato de que as tecnologias que mais a viabilizarão – energias renováveis em larga escala, infraestrutura de IA e indústria digitalizada – são também as mais vulneráveis à instabilidade elétrica. Cada nova usina solar, centro de dados, ponto de recarga rápida ou planta de hidrogênio adiciona complexidade a uma rede já sobrecarregada.
Nesse contexto, o mercado global de grupos geradores não está perdendo força. Sua importância técnica e comercial continua a crescer.
Até 2030, prevemos que apenas cerca de 22% da produção global instalada de grupos geradores não será regulamentada – uma redução em relação aos aproximadamente 75% em 2020 – à medida que a UE e a EFTA, a América do Norte, a China, a Índia, o Chile, a Turquia e outros países intensificam os padrões de exigência.
No entanto, os fundamentos permanecem inalterados. Os grupos geradores a diesel continuarão a ser a base do fornecimento de energia de emergência por muito mais tempo do que a próxima década. Os combustíveis alternativos se expandirão. Os sistemas de baterias amadurecerão. O hidrogênio poderá encontrar seu nicho. Mas a espinha dorsal da resiliência global ainda será construída sobre motores.
Num mundo que busca energia limpa em uma escala sem precedentes, o grupo gerador não é a estrela do espetáculo. Ele é a rede de segurança que o sustenta – a tecnologia que torna todo o resto possível.
Sobre o autor: James Dorling é diretor da Non-Road, Knibb, Gormezano and Partners, uma consultoria internacional de gestão e tecnologia.
GUIA DE FONTES DE ENERGIA
O guia de referência e de compras de confiança há 83 anos.
O motor de pesquisa original para desktops, que orienta quase 10.000 utilizadores em mais de 90 países, é a principal referência para as especificações e detalhes de todos os componentes que compõem os sistemas de motores.
Visite agora
MANTENHA-SE CONECTADO

Receba as informações de que necessita, quando necessitar, através das nossas revistas, newsletters e resumos diários líderes mundiais.
ENTRE EM CONTATO COM A EQUIPE