Traduzido automaticamente por IA, leia o original
Por que, em equipamentos de construção, maior nem sempre é melhor?
01 maio 2026
 Imagem: thanarak via AdobeStock
Em setores consolidados, espera-se que a escala proporcione margens melhores, crescimento mais rápido e maior estabilidade. No entanto, como sugere uma análise recente do consultor da abcg, Alan Berger, quando se trata de equipamentos de construção, essas premissas não se confirmam – levantando dúvidas sobre se uma grande onda de consolidação está realmente no horizonte.
Em teoria, o setor de equipamentos de construção deveria estar se consolidando. É uma indústria madura, porém em crescimento, moldada por pressões comerciais e tecnológicas que normalmente recompensam a escala e gradualmente reduzem o número de concorrentes. No entanto, a realidade é mais complexa. Apesar de todos os grandes negócios, reposicionamentos estratégicos e evoluções de produtos dos últimos 15 anos, o setor permanece fragmentado – quase três vezes mais do que o de equipamentos agrícolas.
Plus ça change
Não faltaram mudanças visíveis: as montadoras chinesas ascenderam ao topo da Tabela Amarela da KHL, os sistemas de propulsão alternativos avançaram e os produtos conectados se tornaram uma expectativa básica. Mas, por trás dessa movimentação, a estrutura subjacente se manteve excepcionalmente estável. A participação combinada das 10 maiores montadoras permanece em pouco mais de 60% há mais de uma década. É esse contraste entre o ímpeto visível e a resiliência estrutural que dá nova relevância às recentes questões em torno de uma possível venda separada da Wacker Neuson e da Genie. Seria isso um sinal de que a indústria está entrando em uma nova fase de consolidação ou simplesmente uma releitura de uma velha história?
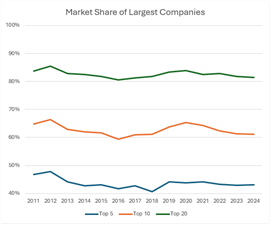 Fonte: abcg
Para levar a discussão além da especulação, a abcg iniciou um estudo com o objetivo de separar as tendências de longo prazo das conversas passageiras. Combinamos relatórios financeiros públicos com os dados da Yellow Table e da Off-Highway Research (OHR) da KHL e avaliamos o que observamos com o conhecimento da equipe sênior de especialistas do setor da abcg™. O objetivo não era prever o próximo negócio, mas sim responder a uma pergunta mais estratégica: o que, se é que algo, provavelmente tornará a consolidação inevitável?
A promessa de escala
A consolidação neste setor assume duas formas: empresas compram outras (por exemplo, a John Deere compra a Wirtgen) ou saem do mercado (por exemplo, a Volvo encerra a Rokbak). Mas fusões e aquisições não são uma estratégia em si. Trata-se de um grande compromisso que acarreta riscos de integração, distrações e um retorno do investimento a longo prazo. Independentemente da justificativa estratégica declarada, os negócios são frequentemente estruturados em torno de resultados predefinidos de criação de valor. Estes incluem lucratividade estruturalmente maior, crescimento mais rápido e/ou menor volatilidade ao longo do ciclo. Testamos essas "promessas de escala" utilizando os dados disponíveis.
Comecemos pela rentabilidade, a justificativa mais comum para a consolidação em setores de capital intensivo. A ideia é simples: maior poder de compra, maior influência no canal de distribuição e ganhos de escala deveriam se traduzir em margens maiores. Tudo bem na teoria, mas quando construímos um conjunto de dados de 10 anos sobre as margens operacionais de fabricantes de equipamentos originais (OEMs) com receita anual superior a US$ 1 bilhão e removemos os efeitos do crescimento de longo prazo do setor e do ciclo econômico, não encontramos nenhuma relação entre o tamanho da empresa e a margem operacional. Margens altas existem em diversas escalas, mas margens baixas também.
Se a escala nem sempre garante margens maiores, talvez garanta impulso. Empresas maiores tendem a ter redes de distribuição mais amplas e balanços patrimoniais mais robustos (vantagens que deveriam se traduzir em crescimento mais rápido). No entanto, usando medidas ajustadas ao ciclo de negócios tanto para volume de unidades quanto para receita, novamente não encontramos nenhuma correlação estatística significativa entre tamanho e taxa de crescimento. Também testamos o argumento de que quanto maior a montadora, menos exposta ela está às oscilações do ciclo (graças a uma base instalada maior e, portanto, mais receita no mercado de reposição). Aqui também, o tamanho não previu margens mais estáveis.
O que realmente impulsiona o desempenho?
A relação que mais se destacou foi que um crescimento mais rápido tende a vir acompanhado de maior volatilidade. Em outras palavras, o crescimento é frequentemente uma escolha, e escolhas envolvem concessões. Muitas vezes, é o dinamismo da alta administração que impulsiona o crescimento, a lucratividade e a estabilidade, mais do que o tamanho da empresa. Isso é encorajador, pois sugere que mais fabricantes de equipamentos originais (OEMs) podem gerar valor por meio de uma execução focada e escolhas de portfólio, e não apenas pelo caminho mais arriscado de grandes fusões e aquisições.
É claro que ainda haverá alguma atividade de fusões e aquisições. Os fabricantes de equipamentos originais (OEMs) realizam aquisições para preencher lacunas de produtos ou adicionar capacidades por razões estratégicas claras, e os proprietários familiares continuarão a sair das empresas quando houver mudanças na sucessão, nas necessidades de capital ou na tolerância ao risco. E, às vezes, simplesmente porque surge uma oportunidade imperdível. Mas o que nossa análise não corrobora é a ideia de uma mudança rápida para uma indústria concentrada simplesmente porque "escala é tudo". Para os líderes, isso direciona a agenda. A questão decisiva não é mais "quem devemos comprar?", mas sim "o que nos faria ter um desempenho melhor, independentemente do tamanho?". Em um setor cuja composição tem sido amplamente estática, obter uma vantagem duradoura vem – de forma bastante tediosa, ao que parece – de acertar o básico – algo tão corriqueiro quanto uma estratégia disciplinada e uma execução operacional eficiente. Portanto, é provável que o setor de equipamentos de construção permaneça fragmentado por muitos anos, mesmo que manchetes ocasionais do tipo "Empresa A compra Empresa B!" continuem surgindo.
Alan Berger é sócio-gerente da consultoria especializada em veículos fora de estrada abcg.
GUIA DE FONTES DE ENERGIA
O guia de referência e de compras de confiança há 83 anos.
O motor de pesquisa original para desktops, que orienta quase 10.000 utilizadores em mais de 90 países, é a principal referência para as especificações e detalhes de todos os componentes que compõem os sistemas de motores.
Visite agora
MANTENHA-SE CONECTADO

Receba as informações de que necessita, quando necessitar, através das nossas revistas, newsletters e resumos diários líderes mundiais.
ENTRE EM CONTATO COM A EQUIPE