22 十二月 2024
尽管根本原因各不相同,但全球各地的机器销售量都面临着调整。
全球工程机械市场正在从疫情期间不可持续的高销量中调整。尽管全球销量依然良好,但高利率使得市场放缓的步伐更加艰难。
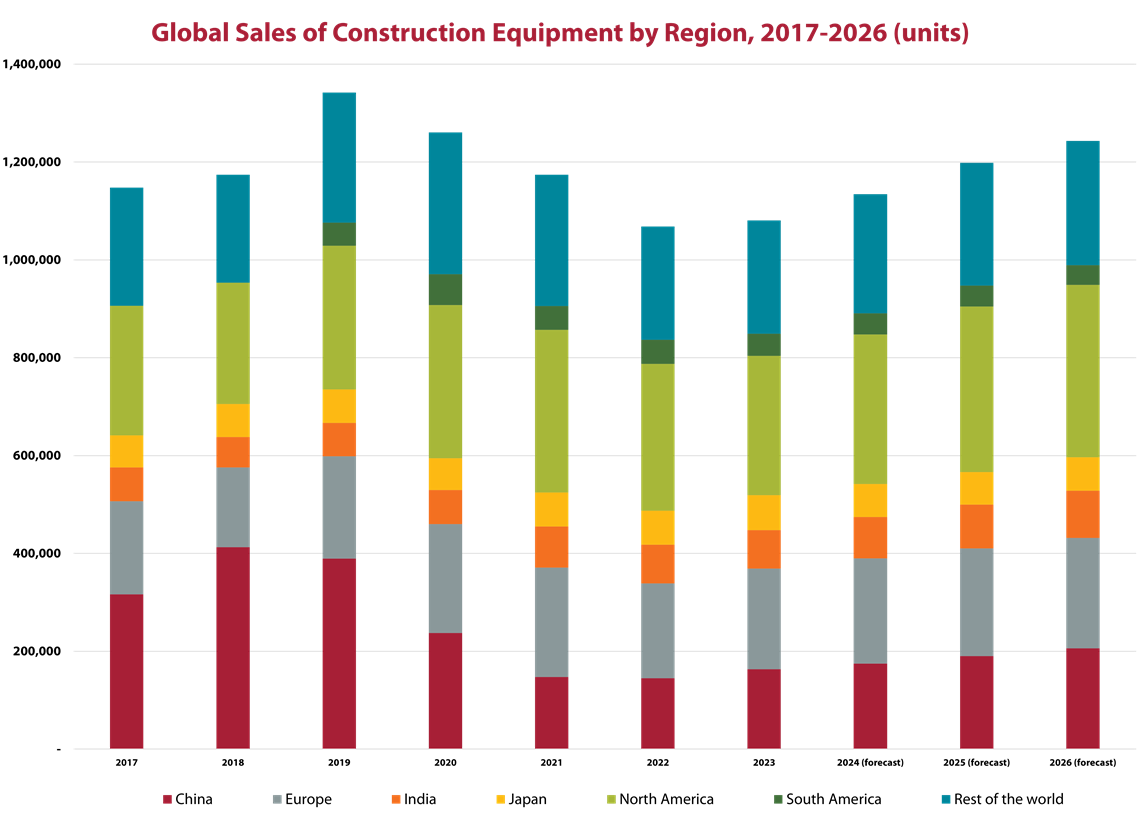
随便挑一个国家,在2021年至2023年新冠疫情期间,它很可能都曾创下建筑设备销售纪录。大多数国家的市场状况至少在2023年中期之前都保持良好,主要例外是中国。由于房地产泡沫破裂,中国在2022年经历了急剧下滑。
中国的经济困境导致全球市场在2022年下跌6%,2023年下跌7%,但当时中国仍然是唯一一个出现问题的主要市场。除中国以外的世界经济在2023年达到了顶峰。
市场变化
如今情况已发生变化。疫情期间的主要特征是供应链紧张和物流瓶颈,导致成品机械的供应无法满足需求。这引发了通货膨胀飙升,迫使各国央行提高利率以应对这一问题。
 资料来源:越野研究
通胀目前已得到有效控制,但利率下降的速度却远不及预期。这究竟是避免市场再次过热的举措,还是老一套的决策者们仍在沿用上一场战争的思维模式,而忽略了经济增长乏力这一新挑战,取决于你的看法。
在建筑和建筑设备领域,高利率带来了双重打击。借贷成本的增加直接影响了全球的房屋建设。尽管许多国家都面临住房短缺,但由于抵押贷款成本上升,一些潜在购房者无力承担,房屋建设活动正在减少。
高利率(以及预期短期至中期内利率会下降)的第二个影响是,设备买家会推迟购买,直到融资成本更加合理。
这两个因素或许都导致了设备需求的某种程度的积压,但如果真是如此,那么反弹指日可待。目前,该行业正经历着一段放缓期。
区域绩效
欧洲——利率和房地产市场是欧洲的关键问题,这种情况对小型设备市场造成了尤为严重的冲击。小型挖掘机是欧洲销量最大的产品,预计其销量在2024年将下降18%。这相当于超过15000台,占2023年至2024年设备总销量降幅的一半。
尽管预计到 2024 年底情况会有所改善,但今年欧洲设备总销售额预计将下降 14%。
北美——2023 年,该地区连续第三年创下设备销售纪录,增长 6%,机器销量达到 332,396 台。
由于利率上升导致需求降温,市场普遍预期今年将下跌10%。此外,总统大选前的不确定性也加剧了市场波动,买家们纷纷持观望态度,等待未来四年政策走向明朗化后再做决定。
然而,即便销量如预期下降10%,就机器销量而言,这仍将是市场历史上第三好的年份。关键在于住房市场的软着陆,单户住宅新建市场在2023年降温后将呈现上升趋势。
日本——去年日本设备市场7%的增幅对该国而言异常强劲。通常情况下,需求每年只会增长一到两个百分点。
年初时人们曾寄希望于公共工程支出增加带来的积极势头能够延续到2024年。然而,今年迄今为止情况并非如此,因此预计市场将保持平稳。
印度——2023年,印度设备销售额占全球的21%,标志着印度市场终于复苏。此前的最高峰出现在2018年,当时销量接近8.1万台。2019年,受大选影响,市场需求下滑;随后三年,新冠疫情又令市场雪上加霜。
去年需求的急剧增长使需求达到了近 84,000 台的历史新高,比五年前创下的历史最高销量高出 4%。
尽管今年也举行了大选,这通常会对市场造成干扰,但此次市场低迷的持续时间和程度均未达到此前预期。另一个利好因素是,新的发动机排放标准将于2025年初生效,这可能会在今年年底前推动购车前的准备活动。因此,预计今年印度市场的下滑幅度将控制在6%以内。
南美洲——在经历了疫情期间的强劲增长后,南美洲的建筑设备市场在 2023 年下降了 21%,至 48,789 台。
从历史角度来看,2022年的销售额创下了该市场近十年来异常疲软的历史新高。巴西是该地区的经济强国,但在2010年代,巴西石油公司(Petrobras)的贿赂丑闻使其经济遭受重创。尽管该地区一些较小的市场在此期间发展良好,但它们的增长不足以抵消巴西工程机械销售的低迷。
今年该地区整体销售额预计将增长1%。巴西有望出现温和反弹,智利和秘鲁预计也将略有增长。哥伦比亚将进一步调整,回归到更为可持续的水平。唯一不容乐观的是阿根廷,预计该国极高的通货膨胀率将导致市场下滑超过40%。
中国——与此同时,中国市场依然遵循着截然不同的节奏。在经历了2020年和2021年两年的异常高销售额之后,全国市场在2022年暴跌39%。这主要是由于刺激资金的耗尽,以及中国房地产行业的动荡和新冠疫情的影响。由于房价下跌和房地产行业不良贷款的增加,2023年市场进一步下滑了38%。
预计2024年将进一步下降5%。但这基本上意味着市场已经触底,可以说是该国最好的情况。即便如此,房地产开发商破产潮的加剧仍可能导致设备市场进一步下滑。
空气质量和碳排放都是中国面临的重大问题。中国显然希望用全电动设备或符合最高标准(国四)的柴油设备来替代污染性机械。这将有所帮助,但在其他问题得到解决之前,中国的电动机械销量仍将维持在较低水平(尽管有所改善)。
世界其他地区,大宗商品价格往往主导着市场走势。因此,设备销售增速已从疫情期间的高峰回落,但销量依然良好。
综合以上因素,全球工程机械市场将在今年和明年触底反弹,之后重回增长阶段。这一回升势头有望使销售额超过疫情期间创下的纪录,并具备更强的可持续性。
编者按:本文最初发表于 2024 年 10 月至 12 月的《国际电力进步》杂志。

与团队联系