08 四月 2026
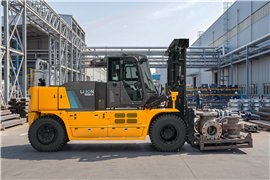
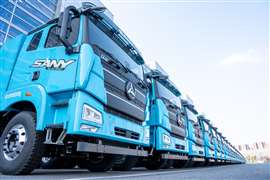 政策虽然为电气化创造了条件,但经济因素加速了纯电动汽车重型驾驶模式在中国的普及。(图片:三一重工)
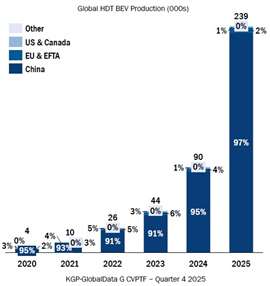
2025年,中国不仅引领全球纯电动重型卡车(BEV HDT)市场,而且占据主导地位。全球纯电动重型卡车需求同比增长超过一倍,达到约23.9万辆,其中中国占全球总量的95%以上。这一增长势头在最后一个季度进一步加速,过去三个月,电动卡车分别占中国重型卡车总产量的20%、24%和28%。
经济因素推动快速普及
政策为电气化创造了条件,但经济因素加速了2025年电气化的普及。
与欧洲因日益严格的二氧化碳排放法规和零排放货运区而推动电动汽车普及不同,中国纯电动汽车销量激增主要受经济因素驱动。电池成本在2025年持续下降,同时能量密度的提升使得续航里程无需相应增加电池组尺寸即可实现。
宁德时代(CATL)的规模发挥了核心作用。该公司在中国纯电动汽车重型运输车(BEV HDT)电池组市场占据超过70%的份额。加之中国垂直整合的电池供应链,这有助于降低投入成本波动,并压缩整车价格。
2025年的以旧换新计划也产生了显著影响。政府为用符合标准的新能源汽车替换老旧的国三和国四卡车提供了更高的补贴,每辆车最高补贴额为14万元人民币。这项激励措施提前了原本可能分散在几年内的需求,加速了车队的更新换代。
注册的新能源卡车还可以享受国家高速公路和省级收费公路网络的通行费减免,从而进一步提高运营经济效益。
因此,在合适的工况下,重型柴油发电机的总拥有成本预计比同类柴油车低20%至30%。加之电力价格相对于柴油车受全球石油市场影响更为稳定,纯电动汽车已从政策驱动的替代方案转变为商业上合理的投资选择。
支撑电气化的结构基础
虽然经济因素最终引发了需求的激增,但中国更广泛的政策和产业环境也为这一转变提供了帮助。
根据“双重碳议程”,该国的目标是在 2030 年前实现碳排放达峰,并在 2060 年前实现碳中和。对于重型运输而言,这必然意味着逐步摆脱传统的柴油动力。
省市级政府已将这些国家目标转化为具体措施。作为绿色认证标准的一部分,港口越来越需要采用新能源车辆、电动货物装卸设备和充电基础设施。试点物流园区和工业区必须确保内部车辆运输使用电动或氢燃料动力,才能获得政府支持;采用纯电动卡车的运营商通常会优先获得基础设施建设资金。
一些主要城市也设立了城市货运区,限制柴油货车通行。例如,在北京,大片城区现已划为零排放货运区,白天只允许电动或氢动力货车通行。
在国家层面,针对重工业的超低排放(ULE)运动进一步推动了这一进程。该政策要求受监管行业中高达80%的货物运输必须通过铁路或水路等清洁运输方式进行。在公路货运仍然必不可少的情况下,预计将以低排放车辆(尤其是零排放重型货车)取而代之。
重要的是,中国电力系统的发展也为这一转型提供了支持。中国目前是全球可再生能源部署的领导者,预计到2025年,风能和太阳能装机容量将增长22%,达到历史新高。这种快速发展增强了重点工业区的电力供应,降低了许多地区的批发电力成本,并提高了能源安全,这些因素直接支持了高密度终端的大规模电气化。
与柴油相比,中国的电力价格受全球大宗商品价格波动的影响较小,因为电力价格主要受国内发电量和监管电价的影响,而非国际石油市场。对于车队运营商而言,这提供了更稳定的长期成本,并降低了油价波动带来的风险。
因此,货运电气化不仅符合气候目标,也符合中国更广泛的产业战略,加强国内清洁能源供应链,同时减少对进口燃料的依赖。
增长能否持续?
现在的关键问题是,这种增长速度能否持续下去。
虽然以旧换新计划已延长至2026年,但预计其影响有限。符合置换条件的第三类和第四类卡车数量正在减少,限制了进一步刺激措施带来的需求规模。
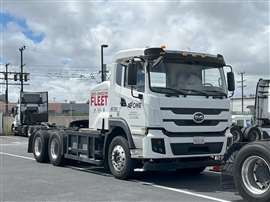 尽管城市应用领域持续为中国供应商提供增长机遇,但长途运输在欧洲市场约占70%,在北美市场约占65%。(图片:贝基·舒尔茨)
电动汽车的普及也集中在特定地区和应用领域。纯电动汽车在短途运输和注重改善空气质量的大城市所在省份的渗透率最高。仅上海一地,预计到2025年将占纯电动汽车重型运输总量的15%以上,超过3.4万辆。广东紧随其后,占比超过12%,山西则接近8%。
随着短途配送、垃圾收集和其他城市应用日益电气化,这些领域的增长可能会趋于平稳。
中国重型车辆市场的结构也特别有利于纯电动汽车的普及。据估计,中国重型车辆运输业务中只有约10%涉及500公里以上的长途运输,而约55%为城市运输,覆盖0至200公里的距离。相比之下,长途运输业务在欧洲约占市场份额的70%,在北美约占65%。
这一特点对中国电动卡车的快速发展至关重要。短途、可预测的运输路线以及返厂充电非常适合纯电动卡车。然而,长途运输应用仍然面临更大的挑战。要实现超过500公里的续航里程,需要容量巨大的电池组,这会增加车辆成本并降低有效载荷能力。这些技术和经济方面的限制可能会阻碍纯电动汽车在某些细分市场的普及。
脱碳的替代路径
纯电动卡车不太可能是中国重型卡车车队脱碳的唯一途径。
氢能持续受到关注,尤其被视为高能量密度应用领域的潜在长期解决方案。扩大国内绿色氢气生产规模有助于增强能源安全,并减少对进口油气的依赖。一项为期五年的燃料电池示范项目于2021年8月启动,并将持续到2026年8月,旨在支持早期部署。
2025年第四季度,燃料电池电动汽车占氢气总产量的0.9%,高于2025年第一季度的0.1%。尽管这代表着稳步发展,但由于氢气生产、储存、加氢基础设施和成本等方面仍存在诸多挑战,2030年之前市场不太可能出现显著增长。一项覆盖11个关键领域、贯穿整个价值链的全国性氢气试点计划预计将于2028年投入运营。
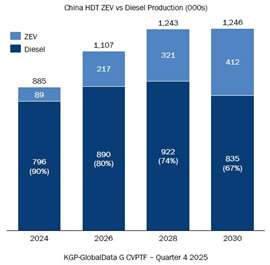
天然气卡车仍然是市场的重要组成部分,预计到2025年将占重型卡车总产量的16%以上。自8月份以来,天然气卡车的销量强劲反弹,这得益于重点省份的以旧换新政策以及动力更强劲、排量更大的新型发动机的推出。受俄罗斯管道天然气价格低廉的影响,国内液化天然气和天然气价格相对较低,降低了天然气卡车的总拥有成本。然而,在基础设施已经成熟且普及率较高的地区,天然气市场面临着结构性限制。
甲醇同样被视为一种可在国内生产的替代能源,能够减少对外国石油的依赖。在中国庞大的甲醇产能和现有产业供应链的支持下,多家制造商已开始研发甲醇动力重型发动机。
混合动力系统也重新引起了人们的关注,尤其是在完全电气化仍面临挑战的应用领域。对于一些运营商而言,混合动力系统提供了一种切实可行的过渡技术,既能降低油耗和排放,又能保持运营灵活性。
结论
尽管 2025 年出现了异常增长,但随着刺激效应消退和早期采用者群体成熟,预计 2026 年 BEV HDT 需求将略有回落。
从中长期来看,中国可能会走多燃料发展道路来实现其碳排放目标,其中电池电动汽车将占据主导地位,而氢能、天然气、甲醇和混合动力技术将发挥补充作用。
替代燃料预计将在长途配送中发挥特别重要的作用,因为更高的能量密度要求、更远的续航里程需求和有效载荷限制可能会限制电池电动卡车的适用性。
因此,中国2025年纯电动汽车重型运输车保有量(BEV HDT)的激增不仅仅反映了短期政策支持。它还反映了气候政策、强大的国内电池和能源基础设施以及总体拥有成本的降低等因素的共同作用,这些条件使得电气化在那些运营和经济效益都合理的领域得以快速发展。
Luca De Nunzio 是KGP Powertrain Intelligence的数据分析师。本文中引用的所有分析和预测均基于 KGP 的商用车动力总成预测报告,该报告提供了全球主要市场商用车产量、动力总成组合和技术应用方面的详细展望。

与团队联系