19 一月 2026
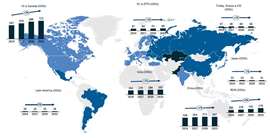 全球柴油和天然气联合发电机组需求展望。(来源:Knibb, Gormezano and Partners)
在全球范围内,构建更清洁能源系统的竞赛正在加速进行。各国政府都在支持可再生能源大型项目,大型公用事业公司正在扩建电网基础设施,超大规模数据中心的建设规模也达到了五年前几乎无人预料的程度。
然而,随着这些系统的发展,它们面临的压力也越来越大。许多地区的电网容量日益紧张,新增连接的审批时间越来越长,人工智能(AI)计算的需求增长速度也超过了网络的适应能力。
在这样的背景下,柴油发电机组扮演着一个鲜为人知却至关重要的角色。它并非过渡技术,也并非决定脱碳进程的步伐或方向。然而,当电网不可用、延迟或不稳定时(这种情况日益普遍,近期希思罗机场和伊比利亚半岛的停电事件便证明了这一点),它提供了一张安全网,确保关键系统持续运行。医院、电信网络、工业设施和大型数据中心将继续依赖柴油发电机组作为备用电源,因为没有任何其他解决方案能够提供同等的可靠性或对外部基础设施的独立性。
随着全球需求持续增长,这种辅助功能将变得日益重要。到2025年,柴油和天然气发电机组市场总量将达到约140万台,到2030年将增至约159万台,其中价值最高的将是专为关键应用设计的大型高规格发动机。
为了解这些压力如何相互交织,KGP Auto 与 Power Gen Statistics 紧密合作,开发了全球发电机组动力总成预测数据集。该数据集按国家/地区、功率范围、排放合规性、发动机原始设备制造商 (OEM) 和发动机型号追踪发电机组的组装情况,并描绘出随着行业向监管更严格、价值更高的配置方向发展,产品规格的预期演变趋势。
一个隐藏在众目睽睽之下的市场
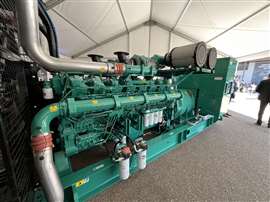 1.6兆瓦以上发电机组的需求正在激增,尤其是在北美地区。(图片:KHL工作人员)
对于行业外人士而言,柴油发电机组往往默默无闻。然而,它们的重要性却与日俱增。从欧洲拥堵的城市中心到美国快速扩张的数据中心走廊,几乎所有主要市场的电网都面临着巨大压力。在中国——全球最大的电力系统所在地——数字化需求的增长速度超过了电网容量,促使人们加大对新型可再生能源以及备用电源和过渡电源的投资。
这种压力因超大规模数据中心计算的快速崛起而加剧。全球约有12000个大型数据中心,虽然超大规模数据中心仅占总数的不到10%,但它们却占据了全球服务器容量的大部分,并消耗了约60%至70%的数据中心电力需求。它们的增长速度惊人:
- 到2025年,将有7吉瓦的数据中心能源需求投入使用。
- 2025年将有10吉瓦的新装机容量破土动工。
- 目前有500个超大规模数据中心正在规划或建设中。
这波投资浪潮重塑了高端发电机组的需求格局。1.6兆瓦以上发电机组的需求正在激增。仅在北美,大型发电机组的产量就将从2025年的5925台攀升至2030年的1万多台。如果说数据中心是数字时代的新型钢铁厂,那么柴油发电机组就是电网故障时维持其运转的炼钢炉。
这些动态为发电机组领域更广泛的燃料和技术组合的形成奠定了基础。
柴油与汽油:两种燃料的故事
尽管人们对天然气的经济性和碳排放优势越来越感兴趣,尤其是在北美和中国,但柴油仍然是主流技术。原因很简单:柴油启动可靠、负荷响应迅速,并且完全独立于外部基础设施。
对于医院、电信网络,尤其是数据中心等关键设施而言,电力独立性至关重要。在天然气价格低廉且供应充足的地区,大型燃气发电机组为工业场所和油气作业提供主电源,有时也为等待并网的数据中心提供电力。然而,这些应用都具有时效性,并不能取代这些设施所需的大量柴油备用电源。
 在未来十年甚至更长的时间里,柴油发电机组仍将是应急电源的主要来源。(图片:KHL工作人员)
在全球范围内,超过 65% 的市场份额属于 <56 kW,服务于住宅、租赁和小商业市场,而 >560 kW 类别(销量占比不到 5%)却占总市场价值的一半。
随着能源需求的增长和法规的日益严格,发电机组市场的价值正向更高规格的产品转移。先进的后处理技术、增强的热管理、升级的气流和冷却系统、更强大的涡轮增压系统、电子控制系统、预防性维护功能以及远程信息处理技术,都将在未来5到15年内发挥越来越重要的作用。这种加速的技术变革将为供应链的各个环节创造价值。
短期内,混合动力和低碳燃料将发挥辅助作用。在供应可靠的地区,氢化植物油(HVO)正逐渐普及;在某些情况下,电池储能系统(BESS)与柴油发电机组配合使用时具有运行优势。两者都无法取代柴油发电机组在电网故障时保障电力供应的关键作用,但它们都将有助于更广泛的脱碳进程,尤其是在建筑和农业领域。
规则杂乱无章,责任遍地。
如果说市场的商业方面蓬勃发展,那么立法环境则要动荡得多。
移动发电机组正面临全球排放标准收紧的局面。欧洲预计将于2030年代初实施的第六阶段排放标准(Stage VI)将对氮氧化物(NOx)、颗粒物(PM)和一氧化二氮(N₂O)的排放设定更严格的限制;而美国加州空气资源委员会(CARB)的第五阶段排放标准(Tier 5)最早可能在2028年实施,但各州之间的协调仍存在不确定性。印度原计划于2025年实施第五阶段排放标准(Bharat Stage V),用于建筑业,目前已推迟至2028年左右,这一举措造成了重大冲击,与此前中国实施第四阶段排放标准(State IV)引发的动荡如出一辙。
 移动式发电机组正面临全球范围内立法环境的收紧。(图片:KHL工作人员)
但真正的战场在于固定式发电机组的监管。与移动式发电机组不同,移动式发电机组的国家法规规定发动机制造商承担合规责任,而固定式发电机组的要求通常受制于严格的当地空气质量限制和环境认证,并将责任转移到安装地点而非制造商。例如,十年前安装在法兰克福或新加坡的发电机组以前不需要太多的后处理装置或当地政府的繁琐手续。而现在,它很可能需要符合欧五排放标准的选择性催化还原(SCR)和柴油颗粒过滤器(DPF)、烟囱高度分析、降噪措施、运行时间限制以及持续监测。
这种碎片化造成了价值浪费。一款设计用于清洁、低氮氧化物排放的精密发动机,可能由于集成不良或缺乏针对现场的工程设计而无法达到合规标准——这些问题并非原始设备制造商(OEM)的责任,而是组装商、安装商、工程总承包商以及最终运营商的责任。
这引出了一个发人深省的问题:是否会有更多国家效仿印度的做法,即移动式和固定式发电机组采用统一的排放标准?这种统一化可以简化合规流程,减少灰色市场进口,并使价值在整个供应链中更均衡地流动,而不是陷入繁文缛节的泥潭。
实现净零排放未来的基石
能源转型的讽刺之处在于,那些最能推动转型的技术——大规模可再生能源、人工智能基础设施和数字化产业——也恰恰是最容易受到电力不稳定影响的技术。每新建一座太阳能发电厂、数据中心、快速充电站或制氢工厂,都会增加本已不堪重负的电网的复杂性。
在此背景下,全球发电机组市场并未萎缩,其技术和商业重要性反而持续提升。
到 2030 年,我们预计全球已安装发电机组产量中只有约 22% 不受监管——低于 2020 年的约 75%——因为欧盟和欧洲自由贸易联盟、北美、中国、印度、智利、土耳其和其他国家提高了标准。
然而,基本面依然不变。柴油发电机组在未来十年之后仍将是应急电力供应的支柱。替代燃料将会发展壮大,电池系统将会日趋成熟,氢能或许也能找到自己的市场定位。但全球电力韧性的基石仍然会是发动机。
在当今世界以前所未有的规模追求清洁电力的时代,发电机组并非主角,而是支撑清洁电力发展的安全网——正是这项技术让其他一切成为可能。
作者简介: James Dorling 是 Non-Road, Knibb, Gormezano and Partners 的董事,该公司是一家国际管理和技术咨询公司。

与团队联系