当盈利产品反噬自身时
10 十一月 2026
保修失效、诉讼和合规成本可能会暴露出与最初商业计划中顺利通过的方案截然不同的产品经济效益。
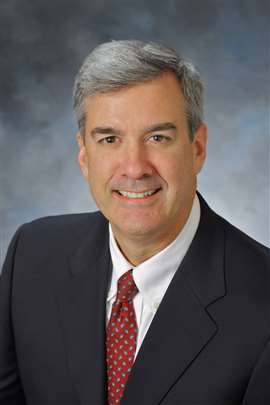 迈克尔·戈因。(图片来源:abcg)
你投资组合中最昂贵的产品,可能正是你的账目仍然认为成功的产品。
产品上市之初,一切看起来都很顺利——净现值 (NPV) 强劲,市场时机把握得当,可靠性目标也已达成。然而几年后,保修索赔激增,设计缺陷引发诉讼,实际经济效益发生了巨大变化。但这些成本中的大部分可能永远不会体现在产品本身,因为该产品仍被视为一款成功的产品。
这意味着该商业论证未必是错误的,而是不完整的。
当测试无法反映真实世界时
在成熟的产品企业中,质量和保修并非商业计划中的缺失环节。事实上,每款新产品通常都设定了可靠性目标,并通过专门的测试进行验证,而保修费用也作为单价成本计入产品成本。问题在于投入环节。
可靠性测试通过验证公司过往的机器使用情况和损坏原因来证明其可靠性。但对于真正的新技术,尤其是当这项技术改变了操作人员使用机器的方式时,测试的可靠性就会降低。
早期 Tier 4 Interim 发动机排放系统在多个 OEM 厂商中被证明在长时间轻载使用的情况下比传统上测试发动机的重载使用更容易发生故障——这与传统观念相反。
生产爬坡阶段还会导致故障率暂时性上升,而测试往往难以预料到这种情况。此外,保修准备金通常不会根据产品的创新程度或验证措施实际降低风险的程度进行风险调整——沿用现有部件和首创系统都采用相同的收费方式。
没人寄回的账单
另一个往往更大的缺口在于责任、罚款和合规成本在事故发生后是如何计算的。常见的情况是,控制或安全功能虽然按预期运行,但却未能考虑到可预见的误用或旁观者的存在。如果这种情况导致人员受伤,则可能导致巨额赔偿判决,并且一旦问题广为人知,还会引发更多索赔。
这类成本通常被计入一般公司诉讼费用,而不是归咎于产生这些成本的具体产品线。结果是,产品线公布的盈利能力永远无法反映其真实的经济状况,而导致风险的设计决策也从未在考虑实际成本的情况下进行重新审视。
更好的数据 = 更好的决策
这两个缺口都不需要新增能力。它们只需要现有的两个职能部门——可靠性工程和法律/索赔部门——用反映实际风险而非历史平均值的数字来支撑业务论证。此外,还需要一种机制,能够追溯诉讼、罚款和召回成本,直至找到导致这些问题的实际产品,即使是在事发数年后。
如果这两方面都做得好,商业案例就能更好地指导决策。新型系统会得到更多验证,控制和安全设计会受到更严格的审查,产品的评判标准也会从上市之初的盈利能力,改为计入所有后续成本后的收益。
我在多家全球设备制造商担任总法律顾问三十年,亲眼目睹了这两种情况的发生。很多时候,那些起初看起来利润最高的产品,仅仅是因为它们的实际成本尚未反映在利润上而已。
作者简介:迈克尔·戈因是农业、建筑和商用卡车咨询公司abcg AB的合伙人。作为一名律师,他曾设计并领导全球法律和合规机构,与企业领导者紧密合作,在管理法律风险的同时实现战略和商业目标。

与团队联系