Automatisch von KI übersetzt, Original lesen
Energieerzeugung: Der Dieselmotor im Zentrum der Energiewende
19 Januar 2026
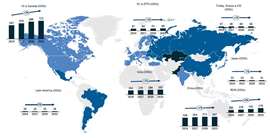 Weltweiter Nachfrageausblick für kombinierte Diesel- und Erdgas-Stromaggregate. (Quelle: Knibb, Gormezano and Partners)
Weltweit gewinnt der Wettlauf um den Aufbau eines saubereren Energiesystems an Fahrt. Regierungen fördern Megaprojekte im Bereich erneuerbarer Energien, große Energieversorger bauen ihre Netzinfrastruktur aus und Hyperscale-Rechenzentren werden in einem Ausmaß entwickelt, das vor fünf Jahren kaum jemand für möglich gehalten hätte.
Doch mit dem Wachstum dieser Systeme steigen auch die Belastungen. Die Netzkapazität wird in vielen Regionen knapp, neue Verbindungen benötigen mehr Zeit für die Einrichtung und der Bedarf an KI-Computing (Künstliche Intelligenz) wächst schneller, als die Netzwerke sich anpassen können.
In diesem Umfeld spielt der Dieselgenerator eine oft übersehene, aber unverzichtbare Rolle. Er ist keine Übergangstechnologie und bestimmt weder Tempo noch Richtung der Dekarbonisierung. Er bildet jedoch das Sicherheitsnetz, das den Betrieb kritischer Systeme aufrechterhält, wenn das Stromnetz nicht verfügbar, verzögert oder instabil ist – ein immer häufiger auftretendes Phänomen, wie die jüngsten Stromausfälle in Heathrow und auf der Iberischen Halbinsel zeigen. Krankenhäuser, Telekommunikationsnetze, Industrieanlagen und große Rechenzentren werden auch weiterhin auf Dieselgeneratoren als Notstromversorgung angewiesen sein, da keine andere Lösung eine vergleichbare Zuverlässigkeit oder Unabhängigkeit von externer Infrastruktur bietet.
Diese unterstützende Funktion wird mit steigender globaler Nachfrage zunehmend an Bedeutung gewinnen. Der kombinierte Markt für Diesel- und Erdgas-Stromaggregate wird im Jahr 2025 bei rund 1,4 Millionen Einheiten liegen und bis 2030 auf etwa 1,59 Millionen Einheiten ansteigen, wobei der größte Wert auf große, hochspezialisierte Motoren für kritische Anwendungen entfällt.
Um die Wechselwirkungen dieser Faktoren zu verstehen, hat KGP Auto in enger Zusammenarbeit mit Power Gen Statistics die globale Prognose für Stromaggregat-Antriebsstränge entwickelt. Der Datensatz erfasst die Montage von Stromaggregaten nach Land, Leistungsklasse, Emissionsnormen, Motorenhersteller und Motorenmodell und zeigt auf, wie sich die Produktspezifikationen voraussichtlich entwickeln werden, da die Branche auf stärker regulierte und höherwertige Konfigurationen umstellt.
Ein Markt, der im Verborgenen liegt
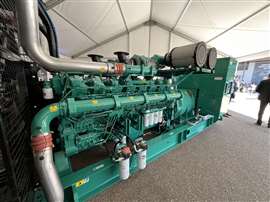 Die Nachfrage nach Stromaggregaten mit einer Leistung von über 1,6 MW steigt rasant, insbesondere in Nordamerika. (Foto: KHL-Redaktion)
Für Branchenfremde bleiben Dieselgeneratoren weitgehend unbemerkt. Doch ihre Bedeutung nimmt stetig zu. Stromnetze sind in nahezu allen wichtigen Märkten stark beansprucht, von Europas dicht besiedelten Ballungsräumen bis hin zu den rasant wachsenden Rechenzentrumsregionen Amerikas. In China – Heimat des weltweit größten Stromnetzes – übersteigt das Wachstum der digitalen Nachfrage die Netzkapazität, was Investitionen sowohl in neue erneuerbare Energien als auch in Reserve- und Überbrückungsstromversorgung erforderlich macht.
Dieser Druck wird durch den rasanten Aufstieg von Hyperscale-Rechenzentren noch verstärkt. Weltweit gibt es rund 12.000 bedeutende Rechenzentren, und obwohl Hyperscale-Standorte weniger als 10 % davon ausmachen, decken sie den Großteil der globalen Serverkapazität und etwa 60 bis 70 % des Strombedarfs von Rechenzentren ab. Ihr Wachstum ist außergewöhnlich.
- 7 GW des Energiebedarfs von Rechenzentren werden im Jahr 2025 gedeckt sein.
- Im Jahr 2025 wird mit dem Bau von Anlagen mit einer neuen Kapazität von 10 GW begonnen.
- 500 Hyperscale-Anlagen befinden sich derzeit in Planung oder im Bau.
Diese Investitionswelle hat die Nachfrage nach Stromaggregaten im oberen Leistungsbereich grundlegend verändert. Der Bedarf an Aggregaten mit einer Leistung von über 1,6 MW steigt rasant. Allein in Nordamerika wird die Produktion großer Stromaggregate von 5.925 Einheiten im Jahr 2025 auf über 10.000 bis 2030 ansteigen. Wenn Rechenzentren die neuen Stahlwerke des digitalen Zeitalters sind, dann sind Dieselgeneratoren die Hochöfen, die sie am Leben erhalten, wenn das Stromnetz ausfällt.
Diese Dynamiken schaffen die Voraussetzungen für den breiteren Brennstoff- und Technologiemix, der sich im Stromerzeugungssektor herausbildet.
Diesel vs. Benzin: Eine Geschichte zweier Kraftstoffe
Trotz des wachsenden Interesses an den kostengünstigen und klimafreundlichen Vorteilen von Erdgas, insbesondere in Nordamerika und China, bleibt Diesel die dominierende Technologie. Die Logik ist einfach: Diesel bietet zuverlässigen Start, schnelle Lastaufnahme und vollständige Unabhängigkeit von externer Infrastruktur.
Für kritische Infrastrukturen – Krankenhäuser, Telekommunikationsnetze und insbesondere Rechenzentren – ist diese Unabhängigkeit unerlässlich. In Regionen mit günstigem und weit verbreitetem Erdgas liefern große Gaskraftwerke die Hauptstromversorgung für Industrieanlagen und Öl- und Gasförderanlagen sowie gelegentlich für Rechenzentren, die auf ihren Netzanschluss warten. Diese Anwendungen sind jedoch zeitlich begrenzt und ersetzen nicht den Bedarf an einer ausreichenden Diesel-Notstromversorgung in denselben Anlagen.
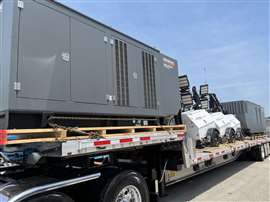 Dieselgeneratoren werden auch weit über das nächste Jahrzehnt hinaus die Notstromversorgung sicherstellen. (Foto: KHL-Redaktion)
Weltweit entfallen über 65 % des Marktes auf Geräte mit einer Leistung von unter 56 kW, die den Wohn-, Miet- und kleinen Gewerbebereich bedienen, während die Kategorie über 560 kW – weniger als 5 % des Volumens – die Hälfte des gesamten Marktwerts ausmacht.
Mit steigendem Energiebedarf und verschärften gesetzlichen Bestimmungen verschiebt sich der Wert im Markt für Stromaggregate hin zu Produkten mit höherer Spezifikation. Fortschrittliche Abgasnachbehandlung, optimiertes Wärmemanagement, verbesserte Luftführung und Kühlung, leistungsfähigere Turbolader, elektronische Steuerungen, Funktionen zur vorbeugenden Wartung und Telematik werden in den nächsten fünf bis fünfzehn Jahren eine immer wichtigere Rolle spielen. Diese beschleunigte technologische Entwicklung wird den Wert auf allen Ebenen der Lieferkette steigern.
Hybridisierung und kohlenstoffarme Kraftstoffe werden kurzfristig eine untergeordnete Rolle spielen. HVO gewinnt dort an Bedeutung, wo die Stromversorgung zuverlässig ist, und BESS-Systeme bieten in bestimmten Fällen in Kombination mit Dieselkraftstoff betriebliche Vorteile. Beide Technologien ersetzen nicht die grundlegende Rolle des Dieselgenerators bei der Sicherstellung der Stromversorgung bei Netzausfällen, sondern unterstützen umfassendere Dekarbonisierungsbemühungen, insbesondere im Bauwesen und in der Landwirtschaft.
Flickenteppich aus Regeln, Minenfeld an Verantwortlichkeiten
Während der kommerzielle Teil des Marktes boomt, ist die Gesetzeslage weitaus turbulenter.
Mobile Stromaggregate stehen vor einem globalen Strengeprozess. Europas Abgasnorm Stufe VI, die voraussichtlich Anfang der 2030er-Jahre in Kraft treten wird, wird strengere Grenzwerte für Stickoxide (NOx), Feinstaub (PM) und Lachgas (N₂O) einführen. In den USA könnte die CARB-Norm Stufe 5 bereits 2028 gelten, wobei die bundesweite Angleichung noch ungewiss ist. Indiens Umstellung auf die Bharat-Stufe V für das Baugewerbe (geplant für 2025) und die Landwirtschaft (die sich nun auf etwa 2028 verzögert) verursacht erhebliche Störungen und erinnert an die Umwälzungen, die Chinas Einführung der Stufe IV bereits ausgelöst hatte.
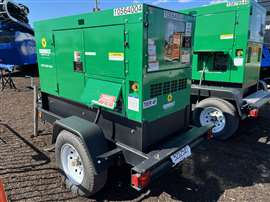 Mobile Stromaggregate stehen weltweit vor einer Verschärfung der gesetzlichen Bestimmungen. (Foto: KHL-Mitarbeiter)
Der eigentliche Streitpunkt liegt jedoch in der Regulierung stationärer Stromaggregate. Anders als bei mobilen Stromaggregaten, wo die nationale Gesetzgebung den Motorenhersteller für die Einhaltung der Vorschriften verantwortlich macht, unterliegen stationäre Stromaggregate oft strengen lokalen Luftqualitätsgrenzwerten und Umweltzertifizierungen. Die Verantwortung wird somit vom Hersteller auf den Standort verlagert. Beispielsweise hätte ein vor zehn Jahren in Frankfurt oder Singapur installiertes Stromaggregat kaum Abgasnachbehandlung oder bürokratische Auflagen erfordert. Heute wären wahrscheinlich ein SCR-System und ein Dieselpartikelfilter (DPF) der Stufe V, eine Abgashöhenanalyse, Lärmschutzmaßnahmen, Laufzeitbegrenzungen und eine kontinuierliche Überwachung vorgeschrieben.
Diese Fragmentierung führt zu Wertverlust. Ein hochentwickelter Motor, der für einen sauberen Betrieb mit niedrigen NOx-Emissionen ausgelegt ist, kann aufgrund mangelhafter Integration oder fehlender standortspezifischer Planung die Konformitätsanforderungen nicht mehr erfüllen – Probleme, die nicht dem Originalhersteller, sondern den Montagebetrieben, Installateuren, Generalunternehmern und letztendlich dem Betreiber angelastet werden.
Dies wirft eine brisante Frage auf: Werden sich mehr Länder dem indischen Ansatz anschließen, bei dem mobile und stationäre Stromaggregate einem einheitlichen Emissionsregime unterliegen? Eine solche Angleichung könnte die Einhaltung der Vorschriften vereinfachen, Importe aus dem Graumarkt reduzieren und einen gleichmäßigeren Wertschöpfungsfluss entlang der Lieferkette ermöglichen, anstatt ihn in bürokratischen Hürden zu verstricken.
Das Rückgrat einer klimaneutralen Zukunft
Die Ironie der Energiewende liegt darin, dass die Technologien, die sie am meisten ermöglichen – großflächige erneuerbare Energien, KI-Infrastruktur und digitalisierte Industrie – gleichzeitig am anfälligsten für Stromausfälle sind. Jeder neue Solarpark, jedes Rechenzentrum, jede Schnellladestation und jede Wasserstoffanlage erhöht die Komplexität eines ohnehin schon stark beanspruchten Stromnetzes.
Vor diesem Hintergrund verliert der globale Markt für Stromaggregate nicht an Bedeutung. Seine technische und wirtschaftliche Bedeutung nimmt sogar weiter zu.
Bis 2030 werden voraussichtlich nur noch etwa 22 % der weltweit installierten Stromaggregate unreguliert sein – im Vergleich zu rund 75 % im Jahr 2020 –, da die EU und die EFTA, Nordamerika, China, Indien, Chile, die Türkei und andere die Standards verschärfen.
Die grundlegenden Gegebenheiten bleiben jedoch unverändert. Dieselgeneratoren werden auch weit über das nächste Jahrzehnt hinaus die Notstromversorgung sichern. Alternative Kraftstoffe werden sich verbreiten. Batteriesysteme werden ausgereifter sein. Wasserstoff könnte seinen Platz finden. Doch das Rückgrat der globalen Resilienz wird weiterhin auf Verbrennungsmotoren beruhen.
In einer Welt, die in beispiellosem Ausmaß nach sauberem Strom strebt, steht der Stromgenerator nicht im Mittelpunkt. Er ist das Sicherheitsnetz, das ihn aufrechterhält – die Technologie, die alles andere erst möglich macht.
Über den Autor: James Dorling ist Direktor von Non-Road, Knibb, Gormezano and Partners, einer internationalen Management- und Technologieberatung.
LEITFADEN ZUR ENERGIEBESCHAFFUNG
Seit 83 Jahren ist es das vertrauenswürdige Nachschlagewerk und der Einkaufsführer.
Als ursprüngliche „Desktop-Suchmaschine“ leitet sie fast 10.000 Nutzer in mehr als 90 Ländern und ist die wichtigste Referenz für Spezifikationen und Details zu allen Komponenten, die in Motorensysteme eingebaut werden.
Jetzt besuchen
BLEIBEN SIE IN VERBINDUNG

Erhalten Sie die Informationen, die Sie benötigen, wann immer Sie sie benötigen – durch unsere weltweit führenden Magazine, Newsletter und täglichen Kurzberichte.
KONTAKT ZUM TEAM