Automatisch von KI übersetzt, Original lesen
Wenn profitable Produkte sich als Bumerang erweisen
10 November 2026
Garantieausfälle, Rechtsstreitigkeiten und Compliance-Kosten können eine andere Produktökonomie offenbaren als die, die im ursprünglichen Business Case so positiv bewertet wurde.
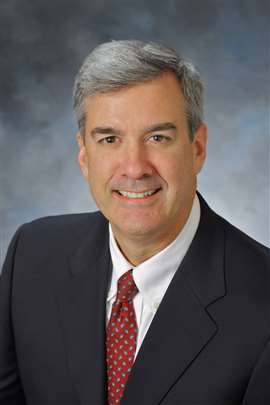 Michael Going. (Foto: abcg)
Das teuerste Produkt in Ihrem Portfolio ist möglicherweise dasjenige, das Ihre Kunden immer noch als Erfolg bezeichnen.
Bei der Markteinführung schien alles perfekt: hoher Kapitalwert, guter Markteinführungszeitpunkt, Zuverlässigkeitsziele erreicht. Doch einige Jahre später häufen sich die Gewährleistungsansprüche, ein Konstruktionsfehler hat zu Rechtsstreitigkeiten geführt, und die wirtschaftliche Lage hat sich dramatisch verändert. Ein Großteil dieser Kosten wird jedoch möglicherweise nie direkt dem Produkt selbst angelastet, das weiterhin als Erfolg gilt.
Das heißt, die Wirtschaftlichkeitsberechnung war nicht unbedingt falsch, aber unvollständig.
Wenn Tests die Realität verfehlen
In ausgereiften Produktunternehmen sind Qualität und Garantie fester Bestandteil der Wirtschaftlichkeitsberechnung. Jedes neue Produkt hat in der Regel ein festgelegtes Zuverlässigkeitsziel, das durch gezielte Tests validiert wird, und die Garantie ist als Stückpreis in die Produktkosten einkalkuliert. Die Schwäche liegt in den verwendeten Inputfaktoren.
Zuverlässigkeitsprüfungen gleichen die Ergebnisse mit den Erfahrungen eines Unternehmens hinsichtlich der Maschinennutzung und der Ursachen von Schäden ab. Weniger zuverlässig sind die Prüfungen bei wirklich neuen Technologien, insbesondere wenn diese die Bedienungsmethode verändern.
Frühe Abgassysteme der Stufe 4 Interim erwiesen sich bei verschiedenen OEMs als anfälliger für Ausfälle bei längerem Betrieb unter geringer Last als bei der harten Beanspruchung, der Motoren traditionell ausgesetzt sind – das Gegenteil der gängigen Meinung.
Der Produktionshochlauf führt zudem zu einem weiteren, vorübergehenden Anstieg von Ausfällen, die in den Tests selten vorhergesehen werden. Die Rückstellung für Gewährleistungsleistungen wird in der Regel nicht an den Innovationsgrad des Produkts oder den tatsächlichen Beitrag der Validierung zur Risikominderung angepasst – sowohl für bereits verwendete Komponenten als auch für neuartige Systeme werden die gleichen Gebühren erhoben.
Die Rechnung, die niemand zurückschickt
Eine separate und oft größere Lücke besteht darin, dass Haftungs-, Straf- und Compliance-Kosten erst nach ihrem Eintritt berücksichtigt werden. Ein häufiges Szenario ist, dass eine Kontroll- oder Sicherheitsvorrichtung zwar wie vorgesehen funktioniert, aber vorhersehbaren Missbrauch oder die Anwesenheit von Umstehenden nicht berücksichtigt. Führt dies zu einer Verletzung, kann dies ein hohes Haftungsurteil nach sich ziehen, gefolgt von weiteren Klagen, sobald der Fall allgemein bekannt wird.
Solche Kosten werden üblicherweise als allgemeine Prozesskosten des Unternehmens verbucht, anstatt der jeweiligen Produktlinie zugeordnet zu werden, die sie verursacht hat. Die Folge ist, dass die ausgewiesene Rentabilität der Produktlinie nie ihre tatsächliche Wirtschaftlichkeit widerspiegelt und die Designentscheidung, die das Risiko verursacht hat, nie unter Berücksichtigung der realen Kosten überprüft wird.
Bessere Zahlen = bessere Entscheidungen
Beide Lücken erfordern keine neuen Fähigkeiten. Vielmehr müssen zwei bereits vorhandene Funktionen – Zuverlässigkeitstechnik und Rechtsabteilung/Schadenbearbeitung – die Wirtschaftlichkeitsberechnung mit Zahlen untermauern, die das tatsächliche Risiko und nicht historische Durchschnittswerte widerspiegeln. Zudem ist ein Mechanismus erforderlich, um Kosten für Rechtsstreitigkeiten, Strafen und Rückrufe dem jeweiligen Produkt zuzuordnen, das diese verursacht hat – selbst Jahre später.
Wenn beides stimmt, führt die Wirtschaftlichkeitsanalyse zu besseren Entscheidungen. Neuartige Systeme werden stärker validiert, Steuerungs- und Sicherheitskonzepte werden genauer geprüft, und Produkte werden danach beurteilt, was sie nach Berücksichtigung aller Folgekosten tatsächlich einbringen, und nicht nur danach, wie profitabel sie bei der Markteinführung erschienen.
Nachdem ich drei Jahrzehnte lang als Chefjustiziar globaler Gerätehersteller tätig war, habe ich beide Probleme aus erster Hand miterlebt. Allzu oft waren die Produkte, die auf den ersten Blick am profitabelsten erschienen, genau jene, deren tatsächliche Kosten einfach noch nicht mit ihnen Schritt gehalten hatten.
Über den Autor: Michael Going ist Partner bei der Beratungsfirma abcg AB für Landwirtschaft, Bauwesen und Nutzfahrzeuge. Als Rechtsanwalt hat er globale Rechts- und Compliance-Organisationen konzipiert und geleitet und dabei eng mit Führungskräften zusammengearbeitet, um strategische und wirtschaftliche Ziele zu erreichen und gleichzeitig rechtliche Risiken zu minimieren.
LEITFADEN ZUR ENERGIEBESCHAFFUNG
Seit 83 Jahren ist es das vertrauenswürdige Nachschlagewerk und der Einkaufsführer.
Als ursprüngliche „Desktop-Suchmaschine“ leitet sie fast 10.000 Nutzer in mehr als 90 Ländern und ist die wichtigste Referenz für Spezifikationen und Details zu allen Komponenten, die in Motorensysteme eingebaut werden.
Jetzt besuchen
BLEIBEN SIE IN VERBINDUNG

Erhalten Sie die Informationen, die Sie benötigen, wann immer Sie sie benötigen – durch unsere weltweit führenden Magazine, Newsletter und täglichen Kurzberichte.
KONTAKT ZUM TEAM