Traducido automáticamente por IA, leer el original
¿Por qué China ha experimentado una fuerte demanda de vehículos pesados eléctricos (VEH) en 2025?
08 abril 2026
 Si bien las políticas han contribuido a crear las condiciones para la electrificación, los factores económicos han acelerado la adopción de vehículos eléctricos de alta capacidad en China. (Foto: Sany)
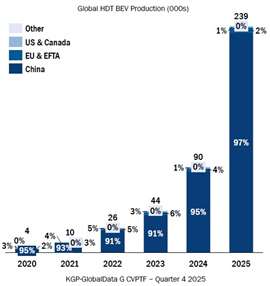
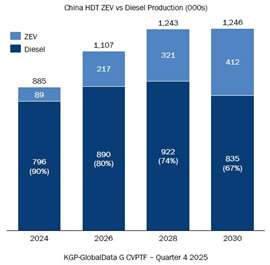
En 2025, China no solo lideró el mercado mundial de camiones pesados eléctricos (BEV HDT), sino que lo dominó. La demanda mundial de BEV HDT se duplicó con creces interanualmente, alcanzando aproximadamente 239 000 unidades, y China representó más del 95 % del volumen global. El impulso se aceleró aún más en el último trimestre, con los camiones eléctricos representando el 20 %, el 24 % y el 28 % de la producción total de camiones pesados de China en los últimos tres meses, respectivamente.
La economía impulsa la rápida adopción.
Las políticas públicas han contribuido a crear las condiciones para la electrificación, pero ha sido la economía la que ha acelerado su adopción en 2025.
A diferencia de Europa, donde el endurecimiento de las regulaciones sobre las emisiones de CO₂ y las zonas de transporte de mercancías con cero emisiones impulsan la adopción de vehículos eléctricos por motivos de cumplimiento, el auge de los vehículos eléctricos de batería en China se ha debido principalmente a factores económicos. Los costes de las baterías siguieron disminuyendo a lo largo de 2025, mientras que las mejoras en la densidad energética permitieron mayores autonomías sin aumentar proporcionalmente el tamaño de la batería.
La envergadura de CATL ha sido fundamental. La compañía controla más del 70 % del mercado de baterías en el segmento de vehículos eléctricos pesados (VEH) de China. Esto, sumado a la cadena de suministro de baterías integrada verticalmente en China, ha contribuido a reducir la volatilidad de los costos de los insumos y a comprimir los precios de los vehículos.
El programa de intercambio de vehículos de 2025 también tuvo un impacto significativo. Se ofrecieron mayores subsidios para reemplazar los camiones antiguos de los estados III y IV por vehículos de nueva energía que cumplieran con la normativa, con un subsidio máximo de 140 000 yenes por vehículo. Este incentivo adelantó la demanda que, de otro modo, se habría distribuido a lo largo de varios años, acelerando así la renovación de la flota.
Los camiones de nueva energía matriculados también se benefician de reducciones o exenciones en las tarifas de peaje de las autopistas nacionales y las redes de peaje provinciales, lo que mejora aún más la rentabilidad operativa.
Como resultado, en ciclos de trabajo adecuados, se estima que el costo total de propiedad de los vehículos pesados es ahora entre un 20 % y un 30 % menor que el de los vehículos diésel comparables. Sumado a una mayor estabilidad en los precios de la electricidad en comparación con la exposición del diésel a los mercados petroleros mundiales, los vehículos eléctricos de batería han pasado de ser alternativas impulsadas por políticas a inversiones comercialmente racionales.
Cimientos estructurales que sustentan la electrificación
Si bien la economía fue el factor desencadenante del aumento de la demanda, el panorama político e industrial más amplio de China ha contribuido a posibilitar esta transición.
En el marco de la Agenda Dual del Carbono, el país aspira a alcanzar el pico de emisiones de carbono antes de 2030 y lograr la neutralidad de carbono para 2060. Para el transporte pesado, esto implica inevitablemente una transición gradual hacia el abandono del diésel convencional.
Los gobiernos provinciales y municipales han traducido estos objetivos nacionales en medidas concretas. Cada vez se exige más a los puertos que adopten vehículos de nueva energía, equipos eléctricos para la manipulación de carga e infraestructura de recarga como parte de los criterios de certificación ecológica. Los parques logísticos piloto y las zonas industriales deben garantizar que el transporte interno de vehículos se realice con energía eléctrica o de hidrógeno para poder optar a las ayudas gubernamentales, y los operadores que adopten camiones eléctricos suelen tener prioridad en la financiación de infraestructuras.
Varias ciudades importantes también han implementado zonas urbanas de transporte de mercancías que restringen la circulación de camiones diésel. En Pekín, por ejemplo, amplias zonas de la ciudad funcionan ahora como zonas de transporte de mercancías de cero emisiones, donde solo se permite la circulación de camiones eléctricos o de hidrógeno durante el día.
A nivel nacional, la campaña de emisiones ultrabajas (ULE) para la industria pesada ha cobrado mayor impulso. Esta política exige que hasta el 80 % del transporte de mercancías en los sectores regulados se realice mediante modos de transporte limpios, como el ferrocarril o las vías navegables. Cuando el transporte por carretera siga siendo necesario, se prevé que los vehículos de bajas emisiones —cada vez más, los vehículos pesados de cero emisiones— lo sustituyan.
Es importante destacar que esta transición también se ve respaldada por los avances en el sistema eléctrico de China. El país es ahora líder mundial en el despliegue de energías renovables, con una capacidad eólica y solar que aumentará un 22 % en 2025, alcanzando un nivel récord. Este rápido desarrollo fortalece el suministro eléctrico en regiones industriales clave, reduce los costos mayoristas de la energía en muchas zonas y mejora la seguridad energética, factores que apoyan directamente la electrificación a gran escala de las zonas de alta densidad de población.
En comparación con el diésel, los precios de la electricidad en China están menos expuestos a la volatilidad global de las materias primas, ya que dependen principalmente de la generación nacional y las tarifas reguladas, en lugar de los mercados petroleros internacionales. Para los operadores de flotas, esto proporciona una mayor estabilidad de costos a largo plazo y reduce la exposición a las fluctuaciones del precio del petróleo.
Por lo tanto, la electrificación del transporte de mercancías no solo se alinea con los objetivos climáticos, sino también con la estrategia industrial más amplia de China, reforzando las cadenas de suministro nacionales de energía limpia y reduciendo la dependencia de los combustibles importados.
¿Puede continuar el crecimiento?
La cuestión clave ahora es si este ritmo de crecimiento se puede mantener.
Aunque el programa de intercambio se ha extendido hasta 2026, se prevé que su impacto sea moderado. El número de camiones restantes de los estados III y IV que cumplen los requisitos para su reemplazo está disminuyendo, lo que limita la magnitud de la demanda impulsada por los estímulos económicos.
 Si bien las aplicaciones urbanas siguen ofreciendo oportunidades de crecimiento para los proveedores chinos, el transporte de larga distancia representa aproximadamente el 70 % del mercado en Europa y alrededor del 65 % en Norteamérica. (Foto: Becky Schultz)
La adopción de vehículos eléctricos también se concentra en regiones y aplicaciones específicas. La penetración de estos vehículos es mayor en operaciones de corta distancia y en provincias con grandes centros urbanos que priorizan la mejora de la calidad del aire. Solo Shanghái representó más del 15 % del volumen total de vehículos eléctricos en 2025, con más de 34 000 unidades. Le siguió Guangdong con más del 12 %, mientras que Shanxi representó casi el 8 %.
A medida que la distribución de corta distancia, la recogida de residuos y otras aplicaciones urbanas se electrifican cada vez más, es probable que el crecimiento se estanque en estos segmentos.
La estructura del mercado de vehículos pesados en China también ha sido particularmente propicia para la adopción de vehículos eléctricos. Se estima que solo alrededor del 10 % de la actividad de vehículos pesados corresponde a rutas de larga distancia superiores a 500 km, mientras que aproximadamente el 55 % es urbana, cubriendo distancias de entre 0 y 200 km. En contraste, las operaciones de larga distancia representan aproximadamente el 70 % del mercado en Europa y alrededor del 65 % en Norteamérica.
Esta distinción ha sido fundamental para el rápido progreso de China. Las rutas más cortas y predecibles con recarga en la base son ideales para los camiones eléctricos de batería. Sin embargo, las aplicaciones de larga distancia siguen siendo más complejas. Lograr autonomías superiores a 500 km requiere baterías de gran capacidad, lo que aumenta el costo del vehículo y reduce la capacidad de carga. Es probable que estas limitaciones técnicas y económicas restrinjan la penetración de los vehículos eléctricos de batería en ciertos segmentos.
Vías alternativas para la descarbonización
Es improbable que los camiones eléctricos de batería representen la única vía para descarbonizar la flota de vehículos pesados de China.
El hidrógeno sigue atrayendo la atención, especialmente como una posible solución a largo plazo para aplicaciones de alta densidad energética. Ampliar la producción nacional de hidrógeno verde podría mejorar la seguridad energética y reducir la dependencia del petróleo y el gas importados. Un programa de demostración de pilas de combustible de cinco años de duración comenzó en agosto de 2021 y se extenderá hasta agosto de 2026, lo que respalda su implementación temprana.
Los vehículos eléctricos de pila de combustible representaron el 0,9 % de la producción total de HDT en el último trimestre de 2025, en comparación con el 0,1 % en el primer trimestre del mismo año. Si bien esto representa un progreso gradual, es improbable que se produzca un aumento significativo del mercado antes de 2030 debido a los desafíos que persisten en torno a la producción, el almacenamiento, la infraestructura de repostaje y el coste del hidrógeno. Se prevé que un nuevo programa piloto nacional de hidrógeno, que abarca 11 áreas clave y cubre toda la cadena de valor, esté operativo para 2028.
Los camiones de gas natural siguen formando parte de la oferta, representando más del 16 % de la producción total de camiones pesados en 2025. Los volúmenes repuntaron con fuerza a partir de agosto, impulsados por las políticas de incentivos en provincias clave y el lanzamiento de nuevos motores con mayor potencia y cilindrada. Los precios relativamente bajos del GNL y el gas natural a nivel nacional, influenciados por el gas ruso barato transportado por gasoductos, han mejorado el coste total de propiedad de los camiones a gas. Sin embargo, el mercado del gas natural se enfrenta a limitaciones estructurales en regiones donde la infraestructura ya está consolidada y la penetración es alta.
Asimismo, el metanol se ha destacado como una alternativa de producción nacional capaz de reducir la dependencia del petróleo extranjero. Varios fabricantes han comenzado a desarrollar motores de servicio pesado que funcionan con metanol, gracias a la gran capacidad de producción nacional de metanol de China y a las cadenas de suministro industriales ya existentes.
Los sistemas de propulsión híbridos también han despertado un renovado interés, sobre todo en aplicaciones donde la electrificación total sigue siendo un reto. Para algunos operadores, ofrecen una tecnología de transición práctica, que reduce el consumo de combustible y las emisiones, a la vez que mantiene la flexibilidad operativa.
Conclusión
A pesar del crecimiento excepcional observado en 2025, se espera un ligero descenso en la demanda de vehículos eléctricos de alta capacidad en 2026 a medida que se desvanezcan los efectos de los estímulos y maduren los segmentos de los primeros adoptadores.
A medio y largo plazo, es probable que China opte por una estrategia basada en múltiples combustibles para cumplir sus objetivos de reducción de emisiones de carbono, con predominio de los vehículos eléctricos de batería, pero con el hidrógeno, el gas natural, el metanol y las tecnologías híbridas desempeñando papeles complementarios.
Se prevé que los combustibles alternativos sean especialmente importantes en la distribución de larga distancia, donde los requisitos de mayor densidad energética, las necesidades de mayor autonomía y las limitaciones de carga útil pueden limitar la idoneidad de los camiones eléctricos de batería.
Por lo tanto, el aumento de vehículos eléctricos de batería (VEB) en China para 2025 refleja algo más que el apoyo político a corto plazo. Refleja la convergencia de la política climática, una sólida infraestructura nacional de baterías y energía, y la mejora del coste total de propiedad; condiciones que han permitido que la electrificación se expanda rápidamente en segmentos donde tiene sentido tanto desde el punto de vista operativo como económico.
Luca De Nunzio es analista de datos en KGP Powertrain Intelligence . Todos los análisis y pronósticos mencionados en este artículo se basan en el informe CV Powertrain Forecast de KGP, que ofrece perspectivas detalladas sobre la producción de vehículos comerciales, la combinación de sistemas de propulsión y la adopción de tecnología en los principales mercados globales.
GUÍA DE FUENTE DE ENERGÍA
La referencia confiable y guía del comprador durante 83 años
El “motor de búsqueda de escritorio” original, que guía a casi 10.000 usuarios en más de 90 países, es la referencia principal para especificaciones y detalles sobre todos los componentes que intervienen en los sistemas de motor.
Visitar ahora
MANTÉNGASE CONECTADO

Reciba la información que necesita cuando la necesita a través de nuestras revistas, boletines y resúmenes diarios líderes en el mundo.
CONECTE CON EL EQUIPO