Traduzido automaticamente por IA, leia o original
Por que a China apresentou uma forte demanda por veículos elétricos a bateria (BEV) para veículos pesados em 2025?
08 abril 2026
 Embora as políticas públicas tenham ajudado a criar as condições para a eletrificação, os fatores econômicos aceleraram a adoção de veículos elétricos a bateria na China. (Foto: Sany)
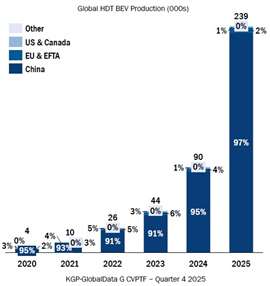
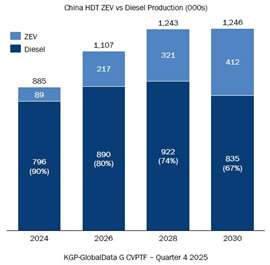
Em 2025, a China não apenas liderou o mercado global de caminhões pesados elétricos a bateria (BEV HDT), como o dominou. A demanda global por BEV HDT mais que dobrou em relação ao ano anterior, chegando a cerca de 239.000 unidades, com a China respondendo por mais de 95% do volume global. O ritmo de crescimento acelerou ainda mais no último trimestre, com os caminhões elétricos representando 20%, 24% e 28% da produção total de veículos pesados da China nos últimos três meses, respectivamente.
Fatores econômicos impulsionam a rápida adoção.
As políticas públicas ajudaram a criar as condições para a eletrificação, mas foram os fatores econômicos que aceleraram a sua adoção em 2025.
Ao contrário da Europa, onde regulamentações mais rigorosas sobre CO₂ e zonas de carga com emissão zero impulsionam a adoção baseada na conformidade, o crescimento dos veículos elétricos a bateria (BEV) na China tem sido amplamente motivado por fatores econômicos. Os custos das baterias continuaram a cair ao longo de 2025, enquanto as melhorias na densidade energética permitiram maiores autonomias sem aumentar proporcionalmente o tamanho das baterias.
A escala da CATL desempenhou um papel fundamental. A empresa detém mais de 70% do mercado de baterias para veículos elétricos a bateria (BEV) no segmento de veículos pesados na China. Aliado à cadeia de suprimentos de baterias verticalmente integrada da China, isso ajudou a reduzir a volatilidade dos custos de insumos e a comprimir os preços dos veículos.
O programa de troca de veículos de 2025 também teve um impacto significativo. Subsídios maiores foram oferecidos para a substituição de caminhões antigos dos estados III e IV por veículos de novas energias compatíveis, com um subsídio máximo de ¥140.000 por veículo. Esse incentivo antecipou a demanda que, de outra forma, poderia ter se distribuído por vários anos, acelerando a renovação da frota.
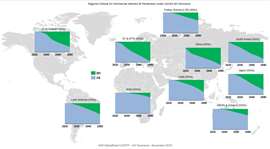
Os caminhões movidos a novas energias registrados também se beneficiam de reduções ou isenções de pedágio em rodovias expressas nacionais e redes de pedágio provinciais, melhorando ainda mais a economia operacional.
Como resultado, em ciclos de trabalho adequados, o custo total de propriedade dos veículos pesados é agora estimado em 20% a 30% inferior ao de veículos a diesel comparáveis. Aliado a preços de eletricidade mais estáveis em comparação com a exposição do diesel aos mercados globais de petróleo, os veículos elétricos a bateria deixaram de ser alternativas impulsionadas por políticas públicas para se tornarem investimentos comercialmente racionais.
Fundações estruturais que suportam a eletrificação
Embora a economia tenha sido o fator determinante para o aumento da demanda, o panorama político e industrial mais amplo da China contribuiu para viabilizar essa transição.
No âmbito da Agenda Dual de Carbono, o país pretende atingir o pico das emissões de carbono antes de 2030 e alcançar a neutralidade de carbono até 2060. Para o transporte pesado, isso implica inevitavelmente uma transição gradual do diesel convencional.
Os governos provinciais e municipais traduziram essas metas nacionais em medidas concretas. Os portos são cada vez mais obrigados a adotar veículos de novas energias, equipamentos elétricos para movimentação de cargas e infraestrutura de recarga como parte dos critérios de certificação verde. Parques logísticos e zonas industriais piloto devem garantir que a movimentação interna de veículos seja feita com veículos elétricos ou movidos a hidrogênio para se qualificarem para o apoio governamental, sendo que os operadores que adotam caminhões elétricos a bateria (BEV) geralmente recebem prioridade no financiamento de infraestrutura.
Diversas grandes cidades também introduziram zonas urbanas de carga que restringem a circulação de caminhões a diesel. Em Pequim, por exemplo, grandes áreas da cidade agora operam como zonas de carga com emissão zero, onde apenas caminhões elétricos ou movidos a hidrogênio são permitidos durante o dia.
Em âmbito nacional, a campanha de Emissões Ultrabaixas (ULE, na sigla em inglês) para indústrias pesadas ganhou ainda mais impulso. A política exige que até 80% do transporte de mercadorias em setores regulamentados seja realizado por meios de transporte limpos, como ferrovias ou hidrovias. Onde o transporte rodoviário de cargas ainda for necessário, espera-se que veículos de baixa emissão – cada vez mais veículos pesados de carga com emissão zero – o substituam.
É importante destacar que essa transição também é impulsionada pelos avanços no sistema elétrico da China. O país agora é líder mundial na implantação de energias renováveis, com a capacidade eólica e solar aumentando 22% em 2025, atingindo um nível recorde. Essa rápida expansão fortalece o fornecimento de eletricidade em importantes regiões industriais, reduz os custos de energia no atacado em muitas áreas e melhora a segurança energética, fatores que apoiam diretamente a eletrificação em larga escala de grandes centros de distribuição.
Em comparação com o diesel, o preço da eletricidade na China também é menos exposto à volatilidade global das commodities, já que os preços da energia são influenciados principalmente pela geração doméstica e por tarifas regulamentadas, e não pelos mercados internacionais de petróleo. Para os operadores de frotas, isso proporciona maior estabilidade de custos a longo prazo e reduz a exposição às oscilações do preço do petróleo.
A eletrificação do transporte de mercadorias, portanto, está alinhada não apenas com as metas climáticas, mas também com a estratégia industrial mais ampla da China, reforçando as cadeias de suprimento de energia limpa domésticas e reduzindo a dependência de combustíveis importados.
O crescimento pode continuar?
A questão crucial agora é se esse ritmo de crescimento pode ser sustentado.
Embora o programa de troca tenha sido prorrogado até 2026, espera-se que seu impacto seja moderado. O número de caminhões restantes das categorias III e IV elegíveis para substituição está diminuindo, limitando a escala de uma demanda adicional impulsionada por estímulos.
 Embora as aplicações urbanas continuem a oferecer oportunidades de crescimento para os fornecedores chineses, o transporte de longa distância representa cerca de 70% do mercado na Europa e cerca de 65% na América do Norte. (Foto: Becky Schultz)
A adoção também se concentra em regiões e aplicações específicas. A penetração de veículos elétricos a bateria (BEV) é mais forte em operações de curta distância e em províncias com grandes centros urbanos focados na melhoria da qualidade do ar. Somente Xangai representou mais de 15% do volume de veículos elétricos a bateria em transporte rodoviário de longa distância em 2025, com mais de 34.000 unidades. Guangdong veio em seguida, com mais de 12%, enquanto Shanxi representou quase 8%.
À medida que a distribuição de curta distância, a coleta de lixo e outras aplicações urbanas se tornam cada vez mais eletrificadas, é provável que o crescimento nesses segmentos se estabilize.
A estrutura do mercado de veículos pesados da China também tem sido particularmente favorável à adoção de veículos elétricos a bateria (BEV). Estimativas sugerem que apenas cerca de 10% da atividade de transporte de veículos pesados envolve rotas de longa distância acima de 500 km, enquanto aproximadamente 55% é urbana, cobrindo distâncias de 0 a 200 km. Em contraste, as operações de longa distância representam cerca de 70% do mercado na Europa e cerca de 65% na América do Norte.
Essa distinção tem sido fundamental para o rápido progresso da China. Rotas mais curtas e previsíveis, com recarga em bases fixas, são ideais para caminhões elétricos a bateria. No entanto, aplicações de longa distância ainda representam um desafio. Alcançar autonomias acima de 500 km exige baterias muito grandes, o que aumenta o custo do veículo e reduz a capacidade de carga. Essas limitações técnicas e econômicas provavelmente restringirão a penetração de veículos elétricos a bateria em certos segmentos.
Caminhos alternativos para a descarbonização
É improvável que os caminhões elétricos a bateria representem o único caminho para a descarbonização da frota de veículos pesados da China.
O hidrogênio continua a atrair atenção, particularmente como uma potencial solução a longo prazo para aplicações de maior densidade energética. A expansão da produção nacional de hidrogênio verde poderia aumentar a segurança energética e reduzir a dependência do petróleo e gás importados. Um programa de demonstração de células a combustível com duração de cinco anos teve início em agosto de 2021 e se estenderá até agosto de 2026, apoiando a implantação inicial dessa tecnologia.
Os veículos elétricos com células de combustível representaram 0,9% da produção total de veículos pesados no último trimestre de 2025, em comparação com 0,1% no primeiro trimestre de 2025. Embora isso represente um progresso gradual, é improvável que haja um aumento significativo no mercado antes de 2030, devido aos desafios contínuos relacionados à produção, armazenamento, infraestrutura de abastecimento e custo do hidrogênio. Um programa piloto nacional de hidrogênio recém-lançado, abrangendo 11 áreas-chave e toda a cadeia de valor, deverá estar operacional até 2028.
Os caminhões movidos a gás natural também continuam a fazer parte do mercado, representando mais de 16% da produção total de caminhões pesados em 2025. Os volumes se recuperaram fortemente a partir de agosto, impulsionados por políticas de incentivo à troca de veículos em províncias-chave e pelo lançamento de novos motores que oferecem maior potência e cilindrada. Os preços relativamente baixos do GNL e do gás natural no mercado interno, influenciados pelo gás de gasoduto russo barato, melhoraram o custo total de propriedade dos caminhões movidos a gás. No entanto, o mercado de gás natural enfrenta limitações estruturais em regiões onde a infraestrutura já está consolidada e a penetração é alta.
O metanol também tem sido destacado como uma alternativa viável para produção interna, capaz de reduzir a dependência do petróleo estrangeiro. Diversos fabricantes já começaram a desenvolver motores de grande porte movidos a metanol, apoiados pela grande capacidade de produção nacional de metanol da China e pelas cadeias de suprimento industrial já existentes.
Os sistemas de propulsão híbridos também têm despertado um interesse renovado, principalmente em aplicações onde a eletrificação completa ainda representa um desafio. Para algumas empresas, eles oferecem uma tecnologia de transição prática, reduzindo o consumo de combustível e as emissões, ao mesmo tempo que mantêm a flexibilidade operacional.
Conclusão
Apesar do crescimento excepcional observado em 2025, espera-se uma leve queda na demanda por veículos elétricos a bateria (BEV) em 2026, à medida que os efeitos dos estímulos econômicos diminuem e os segmentos de usuários pioneiros amadurecem.
A médio e longo prazo, é provável que a China siga um caminho de múltiplos combustíveis para atingir suas metas de carbono, com a energia elétrica a bateria dominando, mas o hidrogênio, o gás natural, o metanol e as tecnologias híbridas desempenhando papéis complementares.
Espera-se que os combustíveis alternativos sejam particularmente importantes na distribuição de longa distância, onde as exigências de maior densidade energética, a necessidade de maior autonomia e as restrições de carga útil podem limitar a adequação dos caminhões elétricos a bateria.
O aumento previsto de veículos elétricos a bateria (BEV) na China em 2025 reflete, portanto, mais do que um apoio político de curto prazo. Reflete a convergência de políticas climáticas, uma infraestrutura nacional robusta de baterias e energia e a melhoria do custo total de propriedade, condições que permitiram a rápida expansão da eletrificação em segmentos onde ela faz sentido tanto operacional quanto economicamente.
Luca De Nunzio é analista de dados da KGP Powertrain Intelligence . Todas as análises e previsões mencionadas neste artigo são baseadas na Previsão de Sistemas de Propulsão para Veículos Comerciais da KGP, que fornece perspectivas detalhadas sobre a produção de veículos comerciais, a composição de sistemas de propulsão e a adoção de tecnologias nos principais mercados globais.
GUIA DE FONTES DE ENERGIA
O guia de referência e de compras de confiança há 83 anos.
O motor de pesquisa original para desktops, que orienta quase 10.000 utilizadores em mais de 90 países, é a principal referência para as especificações e detalhes de todos os componentes que compõem os sistemas de motores.
Visite agora
MANTENHA-SE CONECTADO

Receba as informações de que necessita, quando necessitar, através das nossas revistas, newsletters e resumos diários líderes mundiais.
ENTRE EM CONTATO COM A EQUIPE