26 十月 2026
本文最初发表于2026年10月刊的《电力进展》杂志。
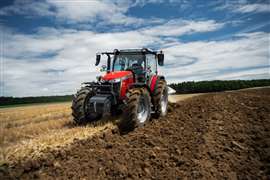 今年迄今为止的数据显示,美国拖拉机市场下滑了14%。(图片:AGCO)
美国设备制造商协会 (AEM) 公布的月度数据显示,在经历了 2020 年 4 月至 2022 年 2 月的销量激增之后,美国拖拉机市场几乎一直处于自由落体式下滑。2023 年零售市场或许曾短暂稳定在疫情前的水平,但市场在秋冬季开始下滑,并且此后持续走低。
截至2026年7月的数据显示,市场规模较2025年下降14%。如果这一下滑趋势持续下去,今年拖拉机市场销量约为16.8万台。疫情前,拖拉机年销量约为23.5万至24.5万台,而2021年的销量峰值则达到了31.7万台。
尽管销量远低于其他类型联合收割机,但自走式联合收割机的销售前景同样黯淡。美国农机制造商协会(AEM)的数据显示,疫情前美国市场年销量约为4800台,预计2023年销量将达到7450台的峰值,但今年市场总销量预计仅为3200台左右。
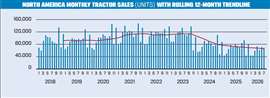 资料来源:设备制造商协会
过去八年左右,加拿大也经历了类似的繁荣与萧条周期,但波动幅度没有那么剧烈。今年加拿大拖拉机销量约为20,500台,比峰值年份下降了39%(美国同期降幅为47%),比疫情前市场水平下降了约20%(美国下降了30%)。与此同时,加拿大联合收割机市场今年和去年的水平与疫情前基本持平。
画面没那么阴郁了吗?
AEM拖拉机数据的一个重要局限性在于,它包含了功率小于40马力的拖拉机,而这类拖拉机占据了市场的大部分份额。虽然这些拖拉机主要用于小规模/特色农业,但草坪和园林绿化行业以及拥有大面积土地的家庭的需求也会影响市场。
如果将这些机器从数据中剔除,仅考虑40马力以上的两轮驱动拖拉机和四轮驱动拖拉机,情况则略好一些。然而,美国和加拿大的销量仍然低于新冠疫情前的水平,并且今年呈下降趋势(尤其是在美国)。
数据反映了困境
市场反映了北美农作物种植户所面临的困境。多年来,化肥、设备和借贷成本不断上涨,而产量强劲(导致供应过剩压低价格)和出口市场因关税和贸易紧张局势而萎缩,反而削弱了他们的收入。
尽管美国推出了诸如“农民桥梁援助计划”(FBA)、商品和灾害补贴以及特色作物农场援助计划等各种援助项目,加拿大也推出了“可持续加拿大农业伙伴关系计划”(Sustainable CAP)和其他补助计划,但这些因素仍然造成了严重影响。这些措施总额约为300亿美元,而据称“一项宏伟法案”(One Big Beautiful Bill)将在未来10年内提供656亿美元(包括FBA)的税收减免、简化官僚程序和建立金融安全网。
与团队联系