Automatisch von KI übersetzt, Original lesen
Jeff Eisenberg über den Börsengang von Aggreko
02 September 2026
Während Aggreko mit einem Antrag auf einen Börsengang an der New Yorker Börse (NYSE) an den Markt zurückkehrt, fragt Jeff Eisenberg, ob sich der Aktienmarkt wieder in die Stromvermietung verliebt hat.
Aggreko reichte am 24. August das Formular F-1 bei der SEC ein, um unter dem Tickersymbol AGKO an der New Yorker Börse notiert zu werden. Goldman Sachs, JP Morgan und die Bank of America begleiten die Transaktion. Je nach Zählweise ist dies der zweite oder vierte Akt einer der bemerkenswertesten Erfolgsgeschichten der Vermietungsbranche – eines Unternehmens, das wahrhaft global agiert.
Nach der Ausgliederung von Christian Salvesen im Jahr 1997 wurde das Unternehmen an der Londoner Börse notiert, war in den folgenden zwei Jahrzehnten ein Liebling der Börse, wurde 2021 privatisiert und klopft nun erneut an die Tür des Marktes. Andere Börse, gleiche Gründer.
Ich habe bereits früher Versionen dieses Artikels geschrieben, weil sich im Vermietungssektor immer wieder dasselbe Muster wiederholt: Der Aktienmarkt verliebt sich in ein Vermietungsunternehmen, reitet auf dessen Aufstieg mit, verliert dann das Interesse und verkauft es zu einem Bruchteil des Preises, genau in dem Moment, in dem Private-Equity-Fonds mit ihren Scheckbüchern einsteigen.
 Der Autor: Jeff Eisenberg
Aggreko ist ein perfektes Fallbeispiel. Man muss sagen, dass das Unternehmen heute deutlich stärker dasteht als 2020: Die Private-Equity-Eigentümer TDR und I Squared sowie das Managementteam haben ihre Hausaufgaben gemacht, unterstützt durch den KI-Boom.
Olympische Spiele in London und die stark steigende Nachfrage
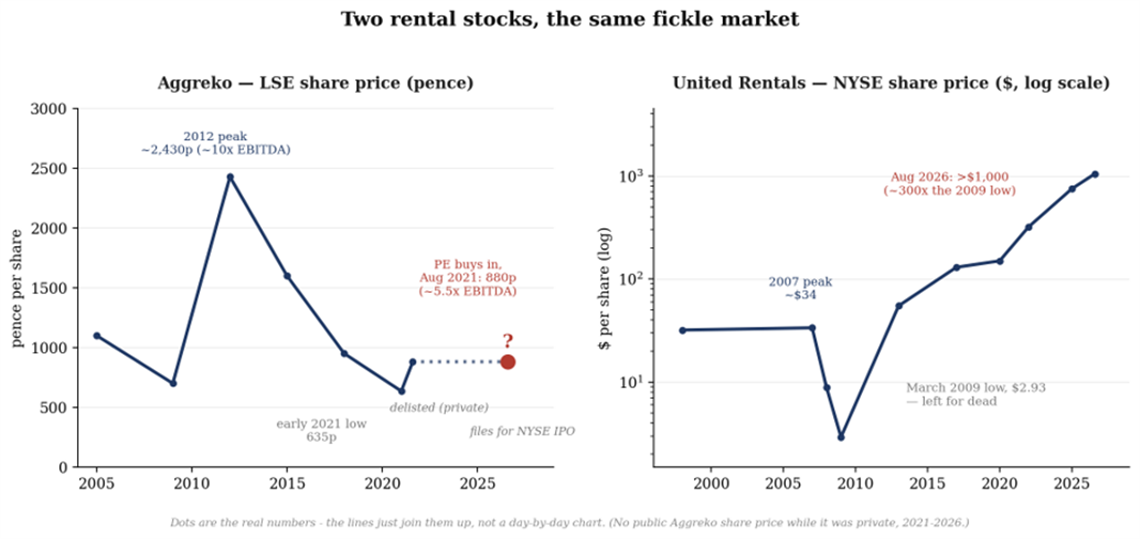
Kehren wir ins Jahr 2012 zurück. Die Olympischen Spiele in London und die stark steigende Energienachfrage in Schwellenländern: Die Aggreko-Aktie erreichte 24 £ (2.400 Pence), eine Bewertung, die meinen Berechnungen zufolge etwa dem Zehnfachen des EBITDA entsprach. Ein wirklich hervorragendes Wachstumsunternehmen, das vom Markt auch entsprechend bewertet wurde.
Dann brachen die Ölpreise ein, die Energiewende löste statt Begeisterung Ängste aus, und dann kam Covid. Anfang 2021 war der Aktienkurs auf 635 Pence gefallen. Im August desselben Jahres erwarben TDR Capital und I Squared Capital das gesamte Unternehmen für 2,3 Milliarden Pfund (880 Pence pro Aktie), was einem impliziten EV/EBITDA-Multiple von etwa 5,5 entspricht.
Im Wesentlichen entsprach das etwa der Hälfte des Preises, den der Markt neun Jahre zuvor bereitwillig gezahlt hatte. Es war ein hervorragendes Geschäft – vorausgesetzt, man konnte es realisieren, und genau das taten die Private-Equity-Firmen.
| Zeitrahmen | Aktienkurs | Implizites EV/EBITDA |
| Markthöhepunkt 2012 (Olympische Spiele) | 2430p | +/-10,0x |
| Übernahme (2021: TDR/I Squared) | 880p | +/-5,5x |
Aggreko ist übrigens nicht das einzige Unternehmen, das vom Markt abgestoßen und vergessen wurde. Man muss sich nur den größeren amerikanischen Konkurrenten United Rentals ansehen. Das Unternehmen aus Connecticut ging 1998 an die NYSE und notierte 2007 bei rund 34 US-Dollar pro Aktie. Dann kam die Finanzkrise: Der Aktienkurs stürzte im März 2009 auf 2,93 US-Dollar ab – ein Preis, der signalisierte, dass der Markt an der Überlebensfähigkeit des Unternehmens zweifelte (erinnern Sie sich an die gescheiterte Übernahme durch Cerberus?).
Schauen Sie sich den aktuellen Stand an: Die Aktie wird mit über 1.000 US-Dollar gehandelt. Dieser Wert ist etwa 300-mal höher als der Tiefststand von 2009 und rund 30-mal höher als der vorherige Höchststand von 2007.
Der Unterschied liegt darin, was am Tiefpunkt jedes Zyklus geschah. Aggreko ging in Privatbesitz über und wartete den darauffolgenden Zyklus ab. United Rentals hingegen blieb stets präsent: Das Unternehmen blieb während der gesamten kritischen Phase börsennotiert, übernahm 2012 RSC Holdings – gefolgt von einer langen Reihe komplementärer Unternehmen –, profitierte vom Bau- und Infrastrukturboom in den USA und profitiert nun von der Welle an Investitionen (Capex) im Zusammenhang mit KI und Rechenzentren – genau die gleiche Strategie, die Aggreko Investoren vor seinem Börsengang präsentiert.
Derselbe Sektor, praktisch dieselbe Strategie, und doch zwei völlig unterschiedliche Ergebnisse. So ist das nun mal mit Aktien und Immobilien im Mietsektor: Erst liebt er dich, dann nicht mehr, und schließlich – wenn du Geduld, Glück oder beides hast – verliebt er sich vielleicht wieder in dich, und zwar sogar noch stärker als zuvor.
 Beachten Sie die logarithmische Skala im Diagramm von United Rentals auf der rechten Seite.
Die Botschaft im Jahr 2021
Was war das Wertversprechen von Aggreko, als das Unternehmen 2021 privatisiert wurde? Hybridenergie, weniger Diesel. Die Botschaft lautete: „Wir machen temporäre Stromversorgung umweltfreundlicher.“ Für ein Generatorenunternehmen war das eine durchaus nachvollziehbare Aussage, aber nicht unbedingt das, was den Aktienmarkt dazu bewegen würde, eine Mietflotte neu zu bewerten und die Bewertungskennzahlen in den zweistelligen Bereich (das 13- bis 19-Fache des Gewinns) zu treiben. Eine solide Geschichte, gewiss, aber nicht so überzeugend wie die Erzählung über künstliche Intelligenz.
Das führt uns zur Gegenwart und erklärt, warum ich glaube, dass dieses Listing ein anderes Ergebnis bringen könnte. Diesmal geht es nicht um Dekarbonisierung, sondern um KI. Rechenzentren werden schneller in Betrieb genommen, als Energieversorger sie ans Netz anschließen können (mit Wartezeiten von ein bis drei Jahren in vielen Märkten), und Aggreko nutzt diese Lücke mit einer Kapazität von 17 GW.
Im Jahr 2021 trugen Rechenzentren rund 2 % zum Umsatz von Aggreko bei. Bis zum Gesamtjahr 2025 stieg dieser Anteil auf 11 % (ca. 391 Mio. US-Dollar) und erreichte im ersten Halbjahr 2026 bereits 19 % des Umsatzes – 362 Mio. US-Dollar. Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 66 % seit 2021.
Der Konzernumsatz belief sich 2025 auf 3,4 Milliarden US-Dollar (ein Plus von 20 % gegenüber dem Vorjahr) und allein im ersten Halbjahr 2026 auf 1,92 Milliarden US-Dollar (ein Plus von 28 %), bei einem bereinigten EBITDA von rund 1,3 Milliarden US-Dollar für 2025. Dies ist kein gewöhnliches Versprechen, „grüner zu werden“. Es handelt sich vielmehr um einen klassischen Fall von „Bereitstellung von Werkzeugen für den Ausbau der KI“, und die Wall Street ist derzeit ganz verrückt nach jedem, der eine solche Aussage glaubwürdig vertreten kann.
Um die Dimensionen zu verdeutlichen – und um Missverständnisse bezüglich der Geschichte eines kleinen Unternehmens, das KI eher zufällig in seine Abläufe integriert hat, auszuschließen – bedenken Sie, dass das Unternehmen 14.000 Kunden in über 80 Ländern betreut und rund 8.000 Mitarbeiter für die Verwaltung dieser Flotte beschäftigt. Es handelt sich um ein riesiges Vermietungs- und Energieunternehmen, das – rein zufällig – zur richtigen Zeit am richtigen Ort war. Schon wieder.
Bewertungsmultiplikatoren im Kontext
Um die Bewertungskennzahlen im Vermietungssektor einzuordnen, sobald die Wall Street von der Aktie überzeugt ist: United Rentals – ein Unternehmen mit einem anderen Geschäftsmodell, einem breiten Produktportfolio und Wachstum im Bereich Spezialvermietung, nicht speziell im Bereich Energielösungen – wurde in den letzten Jahren mit dem 11- bis 12-Fachen des EBITDA gehandelt. Dies ist die Art von Bewertung, die der Markt einem Vermietungsunternehmen zuweist, das sich in einer Phase strukturellen, nicht zyklischen Wachstums befindet.
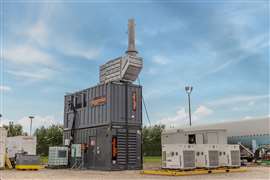 Das Energieangebot von Aggreko umfasst Ultra-Low-Emission-Pakete (ULEP). (Bild: Aggreko)
Aggrekos eigene Banker prognostizieren einen Gesamtmarkt für Energielösungen von aktuell 49 Milliarden US-Dollar, der bis 2030 auf 66 Milliarden US-Dollar anwachsen soll. Dabei wird für Amerika ein jährliches Wachstum von 8 % und für Europa von 7 % erwartet. Beeindruckende Zahlen, wirkungsvolle Präsentationsfolien: Genau das, was Banker lieben.
Also: eine bessere Story, bessere Zahlen und ein Thema, das die Investoren fesselt, anstatt nur ihre Zustimmung zu erhalten.
Aber – und Sie wussten ja, dass es ein „Ausnahme“ geben würde – man muss sich nur die große Bandbreite der prognostizierten Bewertungen ansehen. Schon im März sprachen Banker offenbar von einer Summe um die 15 Milliarden Dollar. Seit der Einreichung der Unterlagen habe ich, je nachdem, wen man fragt, Zahlen zwischen 10–12 Milliarden und 15–20 Milliarden Dollar gehört.
Das ist eine sehr große Bandbreite für ein Unternehmen, das seine Daten bereits öffentlich gemacht hat, und das sagt uns etwas: Niemand weiß bisher genau, ob Investoren Aggreko als KI-Infrastrukturunternehmen oder als exzellentes Stromvermietungsunternehmen bewerten werden, das sich in einer besonders guten Phase befindet.
Dies impliziert völlig unterschiedliche Bewertungsmultiplikatoren, und Aggrekos eigene Geschichte legt nahe, dass in dieser Hinsicht etwas Demut angebracht ist: Es handelt sich um ein Unternehmen, dessen Multiple bereits von 10x auf 5,5x gesunken ist, ohne dass dabei nennenswerte operative Fehler begangen wurden.
Der Markt hat Aggreko nicht weniger geschätzt, weil sich das Unternehmen verändert hat; er hat seinen Fokus einfach auf andere Bereiche verlagert.
Eine fesselndere Geschichte
Ich werde die Daten in der F-1-Unterlagen eingehend analysieren, sobald ich sie sorgfältig geprüft habe (sie umfassen über 300 Seiten), aber fürs Erste genügt es zu sagen, dass Aggrekos Geschichte heute weitaus überzeugender ist als im Jahr 2021.
Der Fall United Rentals hat bereits gezeigt, dass der Markt sich wieder in eine Aktie aus dem Vermietungssektor verlieben kann, die er zuvor abgeschrieben hatte – manchmal sogar mit noch größerer Begeisterung als zuvor.
Beim letzten Mal endete die erfolgreiche Zusammenarbeit zwischen Aggreko und dem Markt aufgrund sinkender Umsätze nach dem Ende der Olympischen Spiele, US-Militäraufträgen in Afghanistan und der Wiederinbetriebnahme des japanischen Stromnetzes nach Fukushima. Diesmal versorgt Aggreko-Ausrüstung Rechenzentren mit Strom. Das Umfeld hat sich geändert, die Technologie bleibt jedoch dieselbe.
United Rentals brauchte fast zwanzig Jahre, um von 2,93 US-Dollar auf einen vierstelligen Aktienkurs zu steigen. In den nächsten Jahren wird sich zeigen, wie sich Aggrekos Umsatz- und Wertwachstum entwickelt.
 Jeff Eisenberg |
LEITFADEN ZUR ENERGIEBESCHAFFUNG
Seit 83 Jahren ist es das vertrauenswürdige Nachschlagewerk und der Einkaufsführer.
Als ursprüngliche „Desktop-Suchmaschine“ leitet sie fast 10.000 Nutzer in mehr als 90 Ländern und ist die wichtigste Referenz für Spezifikationen und Details zu allen Komponenten, die in Motorensysteme eingebaut werden.
Jetzt besuchen
BLEIBEN SIE IN VERBINDUNG

Erhalten Sie die Informationen, die Sie benötigen, wann immer Sie sie benötigen – durch unsere weltweit führenden Magazine, Newsletter und täglichen Kurzberichte.
KONTAKT ZUM TEAM