11 十一月 2026
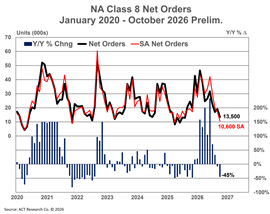
根据ACT Research最新发布的《北美商用车展望》报告,9月份8级卡车初步订单总量为18,700辆,同比下降9.5%,原因是监管方面的不确定性和供应链挑战持续影响着车队规划和设备需求。这一趋势似乎还将持续,10月份初步净订单总量仅为13,500辆*,同比下降45%。
ACT Research指出,尽管现货货运价格持续走强,但运费却持续下跌,这反映出多种因素交织在一起,包括EPA 2027实施前尚未解决的监管问题、持续的成本压力以及中期政治不确定性。此外,经济形势也喜忧参半。
ACT Research报告称,尽管2026年第二季度美国经济的潜在私人国内需求增速达到三年多来的最高水平,但关税、能源价格高企和利率上升带来的持续冲击正在抑制购买力并推高企业成本。人工智能驱动的投资和韧性十足的制造业正在抵消房地产市场的持续疲软,但更高的借贷成本和供应链中断正在抑制对资本货物的需求。
“车队急于更换老旧设备,并为预期的成本上涨做好准备,但经济和监管方面的不确定性,以及不断变化的供应链格局,至少在中期内,仍然阻碍着他们的规划能力,”ACT总裁兼高级分析师Ken Vieth表示。“近期8级卡车订单的下降,部分原因不仅在于这些不利因素,还在于目前的积压订单量远高于去年同期,以及EPA'27最终规则的不确定性带来的影响。就8级卡车而言,车队并非面临潜在需求的突然下降,而是在不断变化的市场中权衡各种选择。”
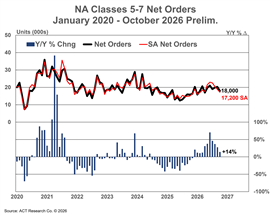
该组织在其《行业状况:5-8级车辆》报告中指出,中型车辆的需求表现出更强的韧性,10月份5-7级车辆的初步净订单同比增长14%至18000辆,继续从去年的疲软销量中复苏。
ACT Research的研究分析师卡特·维斯表示:“尽管现货价格依然支撑着设备需求,但由于EPA 2027规则及其相关成本尚不明朗,导致原始设备制造商和车队无法制定明年的计划。阻碍车队做出投资决策的并非缺乏对新设备的渴望,而是面对监管和经济的不确定性,他们无法做出明智的投资决策。”
* ACT Research 将于 11 月中旬发布 10 月份的完整行业数据,包括最终订单结果。

与团队联系