Automatically translated by AI, read original
Tendances : Analyse du marché mondial des équipements de construction à l'horizon 2026
22 décembre 2025
Les ventes mondiales d'équipements de construction devraient commencer à se redresser l'année prochaine, mais les prévisions restent incertaines.
Note de la rédaction : L’article suivant a paru dans le numéro de novembre/décembre 2025 de Power Progress.
Le dernier pic des ventes mondiales d'engins de chantier remonte à 2021, année où le marché a atteint un niveau record de 1,36 million d'unités vendues, selon le cabinet d'études et de prévisions spécialisé Off-Highway Research . Ce succès s'explique par les faibles taux d'intérêt et les mesures de relance mises en place par les gouvernements du monde entier en réponse à la pandémie de Covid-19.
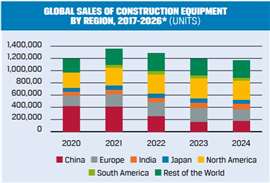 Source : Recherche hors route
Cette croissance s'est poursuivie sans relâche tout au long de l'année 2022 sur tous les principaux marchés, à l'exception de la Chine, où les ventes ont commencé à chuter en raison de la fin du programme de relance et de l'apparition d'énormes créances douteuses sur le marché immobilier. Globalement, les ventes mondiales d'équipements de construction ont reculé de 5 % en 2022, mais cette baisse est entièrement imputable à la Chine. Hors Chine, les ventes mondiales ont progressé de 7 % en 2022.
Les marchés hors de Chine ont commencé à se calmer en 2023 et se sont progressivement repliés depuis pour revenir à des niveaux plus soutenables. Le principal facteur de ralentissement a été la hausse des taux d'intérêt à travers le monde – une mesure nécessaire pour endiguer l'inflation galopante – qui a freiné la construction résidentielle. Malgré cela, l'inflation a eu un impact direct sur le marché : les coûts des projets ont augmenté, tandis que le prix des équipements a lui-même connu une forte hausse.
Après une forte baisse mondiale en 2023, le recul des ventes mondiales d'équipements s'est ralenti l'an dernier, avec une diminution de seulement 2 %. Contrairement à l'année précédente, les marchés développés d'Europe, du Japon et d'Amérique du Nord ont tous enregistré une baisse (l'Europe étant particulièrement touchée), tandis que les marchés émergents d'équipements ont globalement progressé.
La plupart des marchés devraient rester stables ou légèrement en baisse cette année, mais l'effet global ne devrait se traduire que par une nouvelle baisse de 2 % des ventes mondiales.
Chine
Du côté positif, la Chine devrait connaître une certaine croissance en 2025, mais cela ne signifie pas pour autant que le marché soit en bonne santé. Loin de là. Le secteur immobilier reste très fragile et les collectivités locales sont fortement endettées. De plus, il n'existe pas de solution évidente pour que les provinces redressent leurs finances et relancent le financement de projets, car leur stratégie précédente consistait systématiquement à vendre des terrains aux promoteurs immobiliers.
 À l'échelle mondiale, le secteur de la construction est de plus en plus mécanisé. (Photo : Équipe KHL)
La croissance des ventes de 12 % attendue en Chine cette année proviendra principalement des ventes d'équipements électriques, comme ce fut le cas pour la majeure partie de la croissance l'an dernier.
La Chine est le seul marché au monde où les engins de chantier électriques se sont véritablement imposés, notamment les chargeuses sur pneus, dont les ventes devraient dépasser celles des modèles diesel d'ici un ou deux ans. Les primes à la casse incitant à retirer du parc de machines diesel les plus anciennes et les plus polluantes, ainsi que les subventions à l'électrification, ont joué un rôle déterminant, tout comme la concurrence féroce entre les principaux constructeurs chinois, qui a contribué à la baisse des prix.
Le marché chinois devrait poursuivre sa croissance jusqu'à la fin de la décennie, mais sans une évolution majeure de ses facteurs moteurs, le retour à une situation saine sera long. À l'heure actuelle, un retour à la normale semble encore lointain, à au moins cinq ans.
Europe
Les taux d'intérêt élevés et les coûts de construction élevés ont déprimé le secteur de la construction résidentielle dans toute la région au cours des deux ou trois dernières années, et la relative vigueur du secteur des infrastructures n'a pas suffi à compenser la forte correction que cela a provoquée sur le marché des équipements de construction en 2024.
La situation en Europe s'est aggravée en fin d'année en raison d'une instabilité politique sans précédent, marquée par la chute des gouvernements en Autriche, en France et en Allemagne en l'espace de trois mois. Sans surprise, l'incertitude engendrée par ces événements a entraîné les plus fortes baisses de la région sur les marchés des équipements de construction dans ces trois pays. La persistance des troubles politiques en France laisse présager que ce pays restera le marché le moins performant d'Europe cette année encore.
Les marchés d'Europe du Sud et de l'Est ont connu une situation « moins critique » l'an dernier, avec des baisses plus limitées. Cependant, le repli a été généralisé, seule l'Irlande ayant enregistré une hausse des ventes d'équipements l'an dernier.
 Malgré des améliorations dans des pays clés, les ventes d'équipements en Europe devraient encore reculer de 2 % en 2025. (Photo : Équipe KHL)
Malgré des améliorations constatées cette année dans plusieurs pays clés, dont l'Allemagne et le Royaume-Uni, les ventes d'équipements en Europe devraient encore reculer de 2 % en 2025. La France sera le principal facteur de cette baisse, mais la demande au Benelux et dans les pays nordiques est également faible. La récente chute du gouvernement néerlandais risque d'aggraver ces perspectives.
Du côté positif, l'Europe du Sud reste globalement solide et sur une trajectoire de croissance.
Amérique du Nord
Le recul de 5 % des ventes d'équipements en Amérique du Nord l'an dernier a été moins marqué que prévu. Le secteur de la construction résidentielle est resté dynamique, voire a légèrement progressé malgré des taux d'intérêt élevés, ce qui a particulièrement contribué au maintien des ventes d'équipements compacts. Parallèlement, le secteur des infrastructures est demeuré solide, et le secteur du bâtiment non résidentiel a bénéficié de plusieurs grands projets d'usines de microprocesseurs et de centres de données.
Le repli conjoncturel devrait se poursuivre cette année et sera fortement accentué par la politique inflationniste et anti-commerciale de l'administration Trump. Si elles sont mises en œuvre, les taxes douanières de l'article 232 sur les produits dérivés de l'acier, prévues pour août, auront des conséquences désastreuses. La forte teneur en acier des engins de chantier signifie que les machines importées (qui représentent environ 20 % du marché) coûteront près de 50 % plus cher.
Parallèlement, les machines provenant de fabricants américains utilisant en grande partie des composants d'origine américaine pourraient subir des augmentations de coût d'environ 20 % en raison des composants importés de l'étranger et du contenu étranger des pièces qu'ils se procurent sur leur territoire.
Le manque de clarté concernant les droits de douane et les changements constants de politique et d'orientation engendrent de l'incertitude sur le marché et une érosion de la confiance. Il en résultera des reports d'investissements, et Off-Highway Research prévoit une baisse de 11 % du marché nord-américain cette année. Ce serait le plus fort recul enregistré sur un marché majeur en 2025.
L'année prochaine pourrait être meilleure. Les facteurs fondamentaux, tels que les besoins en logements et l'essor des centres de données (qui engendre d'énormes besoins en énergie), devraient être favorables au secteur. Toutefois, la persistance de l'inflation due aux droits de douane (qui pourrait entraîner des hausses de taux d'intérêt), la présence dans la région d'un important parc de serveurs récents issus du boom du début des années 2020, l'incertitude persistante et l'instabilité des politiques publiques pourraient compromettre cette dynamique.
Inde
Les ventes d'engins de chantier ont progressé de 10 % l'an dernier, atteignant un nouveau record. Les élections générales n'ont pas eu l'impact habituel sur le secteur et la nouvelle réglementation sur les émissions des engins de chantier mobiles routiers, entrée en vigueur début 2025, a entraîné une forte hausse des ventes en fin d'année. Ce phénomène d'« achat anticipé » est courant lorsque des changements législatifs sont susceptibles d'augmenter le coût des équipements.
Il semblerait que cela ait eu pour effet de reporter les ventes de 2025 à 2024, et une baisse de 9 % est attendue cette année. Par ailleurs, on craint un ralentissement des travaux de construction routière en raison d'une réduction du nombre d'appels d'offres lancés par le gouvernement.
Mais il ne s'agit là que de perturbations mineures dans le contexte plus large du marché indien des équipements, qui continue d'afficher une forte croissance à long terme et qui occupe désormais confortablement la troisième place mondiale en termes de volume, après les États-Unis et la Chine.
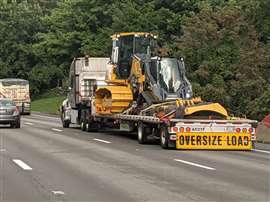 En 2024, le déclin des ventes mondiales d'équipements s'est ralenti, ne reculant que de 2 %. (Photo : Équipe KHL)
Japon
Après une hausse exceptionnellement forte (pour le Japon) de 7 % en 2023, le marché a subi une chute tout aussi brutale en 2024, avec un recul des ventes de 9 %. Avec un peu moins de 63 000 unités l’an dernier, le marché se situe légèrement en dessous de son niveau naturel d’environ 65 000 machines par an.
Bien que les volumes aient été faibles en 2024, on s'attend à ce que le marché se maintienne à ce niveau relativement morose pendant les une à trois prochaines années. Cela s'explique en partie par les volumes de ventes élevés des années de pandémie, qui ont permis de disposer d'un parc relativement important de machines récentes au Japon, et en partie par un climat d'incertitude chez les acheteurs d'équipements, lié à la politique imprévisible du président Trump et à ses conséquences potentielles sur l'économie mondiale.
Amérique du Sud
Le contexte inflationniste de 2023 a vu le marché sud-américain des équipements de construction chuter brutalement après le pic sans précédent de 2022. On a observé un modeste rebond de 1 % en volume l'année dernière, tiré par l'extraction minière, pétrolière et gazière.
Le marché devrait désormais entrer dans une phase de léger déclin cyclique pour la majeure partie du reste de la décennie, les flottes ayant été renouvelées par la forte hausse des ventes du début des années 2020.
Cependant, les équipements liés à l'exploitation minière devraient continuer d'afficher de bonnes performances grâce à des perspectives relativement favorables pour diverses matières premières. L'industrie minière se caractérise par une utilisation d'équipements à faible volume et à coût élevé ; par conséquent, malgré les prévisions de baisse des volumes, la valeur globale et la santé générale du segment des équipements en Amérique du Sud devraient rester satisfaisantes.
Reste du monde
À l'instar de l'Amérique du Sud, les autres marchés mondiaux des équipements sont majoritairement des économies émergentes dont la création de richesse repose en grande partie sur l'industrie extractive. La hausse des prix des matières premières a permis à ce groupe hétérogène de pays d'enregistrer une augmentation de 5 % de leurs ventes l'an dernier. Cette performance fait suite au repli observé en 2023, année où les taux d'intérêt et l'inflation élevés ont freiné la croissance.
 Chris Sleight est le directeur général d'Off-Highway Research, une société d'études de marché et de prévisions spécialisée dans l'analyse des marchés mondiaux des équipements de construction et agricoles. Fondée en 1981 au sein de l'Economist Intelligence Unit (EIU), elle est aujourd'hui le plus grand cabinet de conseil de son genre au monde, avec des bureaux au Chili, en Chine, en Allemagne, au Japon, en Inde, au Royaume-Uni et aux États-Unis. OHR fait partie du groupe KHL.
Les perspectives mondiales concernant les prix des matières premières pour les prochaines années indiquent qu'ils resteront à des niveaux relativement élevés, et Off-Highway Research estime que ces prix seront suffisamment élevés pour stimuler une croissance modeste des ventes d'équipements.
Résumé
Selon les prévisions d'Off-Highway Research, les ventes d'engins de chantier devraient croître de manière soutenue à l'échelle mondiale et régionale à partir de 2026. Cette croissance devrait conduire les marchés à un pic cyclique au début des années 2030, dont le volume devrait dépasser le niveau record de 2021, stimulé par les mesures de relance.
Il est important de garder cela à l'esprit en ces temps difficiles. Les ventes d'équipements de construction progressent toujours avec le temps. La population mondiale croît, ce qui engendre une demande accrue en infrastructures et en logements, et le secteur de la construction, chargé de répondre à ces besoins, se mécanise de plus en plus. En lissant les fluctuations du cycle, cela représente un taux de croissance annuel composé (TCAC) d'environ 2 %.
GUIDE D'APPROVISIONNEMENT EN ÉNERGIE
Le guide de référence et d'achat de confiance depuis 83 ans
Véritable « moteur de recherche de bureau », il guide près de 10 000 utilisateurs dans plus de 90 pays et constitue la principale référence pour les spécifications et les détails de tous les composants entrant dans la composition des systèmes de moteurs.
Visitez maintenant
RESTEZ CONNECTÉS

Recevez les informations dont vous avez besoin, quand vous en avez besoin, grâce à nos magazines, newsletters et briefings quotidiens de renommée mondiale.
CONTACTEZ L'ÉQUIPE