Traduzido automaticamente por IA, leia o original
Tendências: Análise do mercado global de equipamentos de construção até 2026
22 dezembro 2025
As vendas globais de equipamentos de construção devem começar a se recuperar no próximo ano, mas há incertezas em relação à previsão.
Nota do editor: O artigo a seguir foi publicado na edição de novembro/dezembro de 2025 da revista Power Progress.
O pico mais recente nas vendas globais de equipamentos de construção ocorreu em 2021, quando o mercado atingiu um recorde de 1,36 milhão de unidades vendidas, de acordo com a empresa de pesquisa e previsão de mercado especializada Off-Highway Research . Isso foi resultado das baixas taxas de juros e dos estímulos governamentais em todo o mundo em resposta à pandemia de Covid-19.
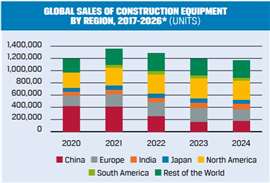 Fonte: Pesquisa Off-Highway
Esse crescimento continuou sem interrupções ao longo de 2022 em todos os principais mercados, exceto na China, onde as vendas começaram a despencar devido ao fim do programa de estímulo econômico e ao surgimento de enormes dívidas incobráveis no mercado imobiliário. No geral, as vendas globais de equipamentos de construção caíram 5% em 2022, mas essa queda se deveu inteiramente à China. As vendas globais, excluindo a China, aumentaram 7% em 2022.
Os mercados fora da China começaram a arrefecer em 2023 e, desde então, têm vindo a ajustar-se para níveis mais sustentáveis. O principal fator de travagem tem sido o aumento das taxas de juro a nível mundial – uma tática necessária para conter a inflação descontrolada – o que desacelerou a construção residencial. Apesar disso, a inflação teve um impacto direto no mercado, com o aumento dos custos dos projetos, enquanto o custo dos próprios equipamentos subiu acentuadamente.
Após uma queda acentuada em todo o mundo em 2023, o ano passado registrou uma desaceleração no declínio das vendas globais de equipamentos, com uma queda de apenas 2%. Em contraste com o ano anterior, os mercados desenvolvidos da Europa, Japão e América do Norte apresentaram queda (a Europa foi particularmente afetada), enquanto os mercados emergentes de equipamentos, de modo geral, melhoraram.
A maioria dos mercados deverá apresentar estabilidade ou ligeira queda este ano, mas o efeito geral previsto é de apenas um declínio adicional de 2% nas vendas globais.
China
Do lado positivo, a China deverá apresentar algum crescimento em 2025, mas isso não significa que o mercado esteja saudável. Longe disso. O setor imobiliário ainda se encontra em situação crítica e os governos locais estão profundamente endividados. Além disso, não há uma maneira óbvia para as províncias recuperarem suas finanças e voltarem a financiar projetos, pois a estratégia anterior sempre foi vender terrenos para incorporadoras imobiliárias.
 Globalmente, a construção civil tornou-se cada vez mais mecanizada. (Foto: Equipe KHL)
O crescimento de 12% nas vendas previsto para este ano na China virá principalmente das vendas de equipamentos elétricos, assim como ocorreu com a maior parte do crescimento no ano passado.
A China é o único mercado no mundo onde os equipamentos elétricos de construção realmente se consolidaram, particularmente no segmento de pás carregadeiras, onde as vendas de máquinas elétricas devem ultrapassar as de máquinas a diesel nos próximos um ou dois anos. Programas de incentivo à troca de máquinas a diesel mais antigas e poluentes, além de subsídios para a eletrificação, têm sido fatores importantes, assim como a acirrada competição entre as principais fabricantes chinesas de equipamentos originais (OEMs), que tem impulsionado a queda dos preços.
O mercado chinês deverá continuar a crescer durante o resto da década, mas sem uma mudança significativa nos fatores que o impulsionam, o caminho de volta a um mercado saudável será longo. No momento, o retorno à "normalidade" parece estar a pelo menos cinco anos de distância.
Europa
As altas taxas de juros e os elevados custos de construção têm pressionado o setor imobiliário na região nos últimos dois a três anos, e a relativa prosperidade no segmento de infraestrutura não foi suficiente para compensar a forte correção que isso causou no mercado de equipamentos de construção em 2024.
A situação na Europa agravou-se no final do ano devido à instabilidade política sem precedentes na região, com a queda dos governos na Áustria, França e Alemanha num intervalo de três meses. Como era de esperar, a incerteza causada por estes eventos levou estes três países a registar as maiores quedas percentuais nos seus mercados de equipamentos de construção na região. A contínua turbulência política em França significa que este será também o mercado com pior desempenho na Europa este ano.
Os mercados do sul e do leste da Europa foram "menos afetados" no ano passado, sofrendo quedas mais limitadas. No entanto, a retração foi generalizada, com apenas a Irlanda registrando um aumento nas vendas de equipamentos no ano passado.
 Apesar das melhorias em países importantes, as vendas de equipamentos na Europa devem cair mais 2% em 2025. (Foto: Equipe KHL)
Apesar das melhorias observadas em diversos países importantes este ano, incluindo Alemanha e Reino Unido, as vendas de equipamentos na Europa devem cair mais 2% em 2025. A França será o principal fator negativo, mas a demanda no Benelux e nos países nórdicos também está fraca. O recente colapso do governo holandês pode agravar ainda mais esse cenário.
Do lado positivo, o sul da Europa continua, em geral, forte e em trajetória de crescimento.
América do Norte
A queda de 5% nas vendas de equipamentos na América do Norte no ano passado foi mais moderada do que poderia ter sido. A construção residencial manteve-se forte, apresentando até mesmo um ligeiro aumento, apesar das altas taxas de juros, o que contribuiu significativamente para sustentar as vendas de equipamentos compactos. Enquanto isso, o segmento de infraestrutura permaneceu robusto, e o segmento de construção não residencial foi impulsionado por diversos grandes projetos de fábricas de microchips e data centers.
A queda cíclica deverá continuar este ano e será muito agravada pela política inflacionária e pelas tarifas anti-comércio da administração Trump. Se implementadas, as tarifas da Seção 232 sobre produtos derivados do aço, previstas para agosto, serão devastadoras. O alto teor de aço nos equipamentos de construção significa que as máquinas importadas (cerca de 20% do mercado) ficarão quase 50% mais caras.
Entretanto, máquinas de fabricantes sediados nos EUA, que utilizam em grande parte componentes provenientes dos EUA, podem sofrer aumentos de custos de cerca de 20% devido aos componentes importados do exterior e ao conteúdo estrangeiro nas peças adquiridas dentro de suas fronteiras.
A falta de clareza em relação às tarifas e as constantes mudanças nas políticas e prioridades geram incerteza no mercado e uma erosão da confiança. Isso levará ao adiamento de investimentos, e a Off-Highway Research acredita que o mercado norte-americano sofrerá uma queda de 11% este ano como consequência. Essa seria a maior queda para qualquer mercado importante em 2025.
O próximo ano poderá ser melhor. Os fatores fundamentais, como a necessidade de habitação e o boom dos centros de dados (acompanhado por enormes necessidades de energia), deverão ser favoráveis para o setor. No entanto, a inflação contínua decorrente das tarifas (que poderá forçar aumentos nas taxas de juro), a presença na região de uma grande frota de máquinas novas provenientes do boom do início da década de 2020, a incerteza persistente e a formulação caótica de políticas poderão comprometer esse cenário.
Índia
As vendas de equipamentos de construção cresceram 10% no ano passado, atingindo um novo recorde. As eleições gerais não impactaram o setor como de costume, e as novas regulamentações de emissões para equipamentos de construção móveis rodoviários, que entraram em vigor no início de 2025, resultaram em um aumento significativo nas vendas nos últimos meses do ano. Essa prática, conhecida como "pré-compra", é comum quando mudanças na legislação encarecem os equipamentos.
Isso parece ter efetivamente transferido as vendas de 2025 para 2024, e uma queda de 9% é esperada este ano como resultado. Além disso, há preocupações de que o ritmo das obras rodoviárias possa diminuir devido à redução no número de licitações lançadas pelo governo.
Mas essas são pequenas perturbações no panorama geral do mercado de equipamentos da Índia, que continua a apresentar um forte crescimento a longo prazo e que agora é, confortavelmente, o terceiro maior território do mundo em termos de volume, depois dos EUA e da China.
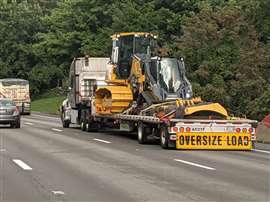 Em 2024, o declínio nas vendas globais de equipamentos desacelerou, caindo apenas 2%. (Foto: Equipe KHL)
Japão
Após um aumento excepcionalmente acentuado (para o Japão) de 7% em 2023, o mercado sofreu uma queda igualmente acentuada em 2024, com um declínio nas vendas de 9%. Com pouco menos de 63.000 unidades no ano passado, o mercado está um pouco abaixo do que seria considerado seu nível natural de cerca de 65.000 máquinas por ano.
Embora os volumes tenham sido baixos em 2024, a expectativa é de que o mercado permaneça nesse patamar relativamente baixo pelos próximos um a três anos. Isso se deve, em parte, ao alto volume de vendas durante os anos da pandemia, que resultou em uma frota relativamente grande de máquinas novas disponíveis no mercado japonês, e, em parte, à incerteza entre os compradores de equipamentos em função das políticas imprevisíveis do presidente Trump e suas possíveis implicações para a economia global.
Ámérica do Sul
O ambiente inflacionário de 2023 fez com que o mercado sul-americano de equipamentos de construção sofresse uma queda acentuada após o pico sem precedentes de 2022. Houve uma modesta recuperação de 1% em termos de volume no ano passado, impulsionada pelos setores de mineração, petróleo e extração de gás.
Prevê-se que o mercado entre agora numa ligeira desaceleração cíclica durante a maior parte do resto da década, uma vez que as frotas foram renovadas pelo forte aumento das vendas no início da década de 2020.
No entanto, os equipamentos associados à mineração devem continuar apresentando bom desempenho graças a uma perspectiva razoavelmente otimista para diversas commodities. A natureza da mineração faz com que ela tenda a se concentrar em equipamentos de menor volume e maior custo, portanto, embora a previsão seja de queda em termos de volume, o valor geral e a saúde do segmento de equipamentos na América do Sul devem permanecer razoáveis.
Resto do Mundo
Assim como na América do Sul, os demais mercados de equipamentos ao redor do mundo são predominantemente compostos por economias emergentes com algum tipo de indústria extrativa no centro da geração de riqueza. Os altos preços das commodities permitiram que esse grupo heterogêneo de países alcançasse um aumento de 5% nas vendas no ano passado. Isso ocorreu após a queda observada em 2023, quando as altas taxas de juros e a inflação elevada prejudicaram o crescimento.
 Chris Sleight é o diretor-geral da Off-Highway Research, uma empresa de pesquisa e previsão de mercado especializada na análise dos mercados globais de equipamentos de construção e agrícolas. Fundada em 1981 como parte da Economist Intelligence Unit (EIU), é hoje a maior consultoria do gênero no mundo, com escritórios no Chile, China, Alemanha, Japão, Índia, Reino Unido e Estados Unidos. A OHR faz parte do Grupo KHL.
A perspectiva global para os preços das commodities nos próximos anos é de que eles permanecerão em níveis razoavelmente altos, e a Off-Highway Research acredita que esses patamares serão fortes o suficiente para impulsionar um crescimento moderado nas vendas de equipamentos.
Resumo
A previsão da Off-Highway Research é de crescimento constante nas vendas de equipamentos de construção, tanto globalmente quanto em cada região, a partir de 2026. Isso deve levar os mercados a um pico cíclico no início da década de 2030, que, em termos de volume, deverá superar o pico impulsionado por estímulos econômicos em 2021.
Vale a pena lembrar disso em momentos como este. As vendas de equipamentos de construção sempre crescem ao longo do tempo. A população mundial está crescendo, o que demanda infraestrutura e moradia, e o setor da construção civil, que precisa atender a essa demanda, está se tornando cada vez mais mecanizado. Equilibrando os altos e baixos do ciclo, isso equivale a uma taxa de crescimento anual composta (CAGR) de cerca de 2%.
GUIA DE FONTES DE ENERGIA
O guia de referência e de compras de confiança há 83 anos.
O motor de pesquisa original para desktops, que orienta quase 10.000 utilizadores em mais de 90 países, é a principal referência para as especificações e detalhes de todos os componentes que compõem os sistemas de motores.
Visite agora
MANTENHA-SE CONECTADO
Receba as informações de que necessita, quando necessitar, através das nossas revistas, newsletters e resumos diários líderes mundiais.
ENTRE EM CONTATO COM A EQUIPE